
花旗:维持金山软件“买入”评级 目标价升至44港元
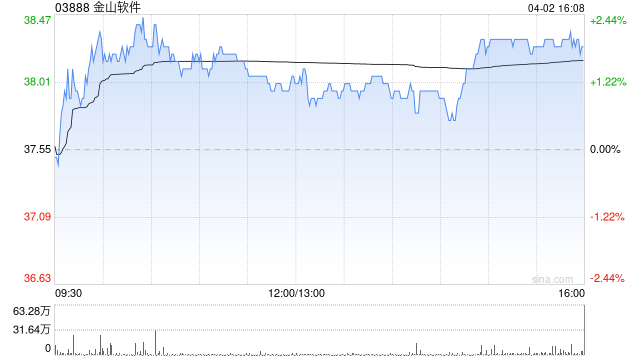
花旗发布研报称,将金山软件(03888)今明两年盈利预测各上调19%及14%,以反映超出预期的游戏增长势头等。该行将其目标价由37港元升至44港元,维持“买入”评级。
展望未来,该行保守预测金山软件今年游戏收入呈单位数增长,但不排除新游戏带来的上行潜力,并预计旗下WPS的增长动力持续。此外,该行相信金山云将继续受惠于小米集团-W(01810)的人工智能计算需求,以及WPS的利润有望进一步改善。
猜你喜欢
- 2026-10-24天创股份:关于控股股东权益变动触及5%刻度的提示性公告
- 2026-10-24为助力缅因州参议员,特朗普拟取消部分加拿大商品50%关税
- 2026-10-24谁最豪?多家公司同日披露回购方案或提议,最高上限10亿元
- 2026-10-23万孚生物终止四年募投项目:产能扩张反转 行业调整下的战略收缩
- 2026-10-23何小鹏:L4 技术落地大概在 2028 年下半年,需要全体系软硬件一起开发
- 2026-10-22周期显威业绩炸裂,天齐锂业前三季净利预增超27倍
- 2026-10-22摩根大通策略师:投资者降仓 AI板块抛售潮或将缓和
- 2026-10-22交银国际:爱芯元智目标价上调至37港元 维持“买入”评级
- 2026-10-22报道:Meta计划推出新的无投票权股票
- 2026-10-22利好!多家A股公司官宣回购,宁德时代单日买入8亿元
网友评论