
高盛:降威高股份目标价至7.4港元 料带量采购令定价压力持续
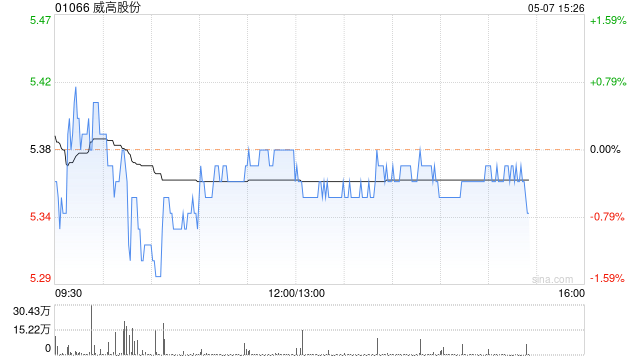
高盛发布研报称,威高股份(01066)第三季收入32.6亿元人民币,同比增长2.6%,对比上半年为同比持平。药品包装及一般医疗耗材业务持续承压,因销量增长不足以抵消带量采购(VBP)带来的定价压力,尤其冲洗注射器业务,而且手术期间产品在疲弱宏观环境下的推进速度慢于预期。相反,骨科、介入治疗及血液管理业务收入增长相对较强。考虑到定价压力持续,该行将2025年收入及净利润预测下调4.4%及8.5%,现预期全年收入同比升1.9%,盈利则同比跌7.8%;目标价由7.8港元降至7.4港元,维持“买入”评级。
猜你喜欢
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
- 2026-10-24周鸿祎,大动作!拟转让这家公司股权
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
- 2026-10-24美国将氦列入关键材料清单 供应链中断风险上升
- 2026-10-24南方传媒:关于授权使用闲置自有资金进行现金管理的公告
- 2026-10-24重仓AI失利,基金经理集体反思!科技股抱团退潮,下半年以来82只基金最大回撤超50%
- 2026-10-23大豪科技:关于召开2026年第三季度业绩说明会的公告
网友评论