
光大期货:1月8日软商品日报
白糖:
(张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
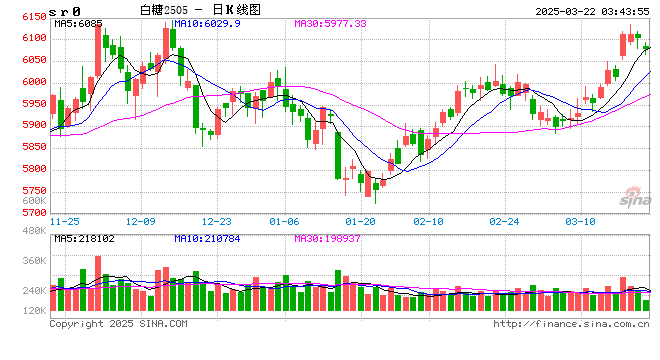
消息方面,截至2025年12月31日,云南全省共入榨甘蔗346.10万吨(上榨季同期入榨甘蔗281.35万吨),产糖39.23万吨(上榨季同期产糖32.69万吨),产糖率11.34%(上榨季同期产糖率11.62%)。生产酒精0.129万吨(上榨季同期生产酒精0.096万吨)。云南省累计销售新糖28.14万吨(去年同期销糖26.71万吨),销糖率71.72%(去年同期销糖率81.70%)。单月销售食糖24.91万吨(去年同期单月销售食糖23.44万吨),工业库存11.09万吨(去年同期工业库存5.98万吨)。现货报价方面,广西制糖集团报价区间为5320~5380元/吨,上调10~30元/吨;云南制糖集团报价5140~5230元/吨,上调10~20元/吨。原糖方面,北半球压榨稳步进行,市场并无新的主导因素。国内近期金融市场、大宗商品普涨,投资市场情绪偏暖,糖价受此提振小幅反弹,短期仍将受这种情绪影响,震荡偏强,可关注市场给出的卖保机会。基本面方面近期并无明显变化,春节前备货持续,成交尚可。
棉花:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周三,ICE美棉下降0.31%,报收64.86美分/磅,郑棉主力合约环比上涨1.83%,报收15035元/吨,主力合约持仓环比增加9611手至92.55万手。国际市场方面,海外宏观扰动不断,昨夜美元指数重心环比上移,美棉期价冲高回落。国内市场方面,郑棉主力合约继续增仓上行,但增仓幅度有所放缓,夜盘高开低走。我们认为,近期市场情绪偏暖、预期偏强是行情驱动的主要因素之一,且未来政策层面仍有值得期待的事情。展望未来,在当前情绪下,短期郑棉仍有上行驱动,但高位或有一定分歧,中长期来看,棉价上方或仍有一定空间。后续关注点,一是下游纺织企业春节前补库动作;二是宏观层面消息,以及通常在4月10号左右公布的新一轮棉花目标价格补贴政策细则等。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
猜你喜欢
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
- 2026-10-24美国将氦列入关键材料清单 供应链中断风险上升
- 2026-10-24南方传媒:关于授权使用闲置自有资金进行现金管理的公告
- 2026-10-24重仓AI失利,基金经理集体反思!科技股抱团退潮,下半年以来82只基金最大回撤超50%
- 2026-10-23大豪科技:关于召开2026年第三季度业绩说明会的公告
- 2026-10-23深深房A:第九届董事会第三次会议决议公告
- 2026-10-234.89亿资金抢筹天娱数科,机构狂买宇树科技 | 龙虎榜
- 2026-10-23大额存单返场:国有行1.6%售罄,海南银行三年期1.85%仍可寻
网友评论