
高盛:金沙中国次季业绩符预期 维持“买入”评级
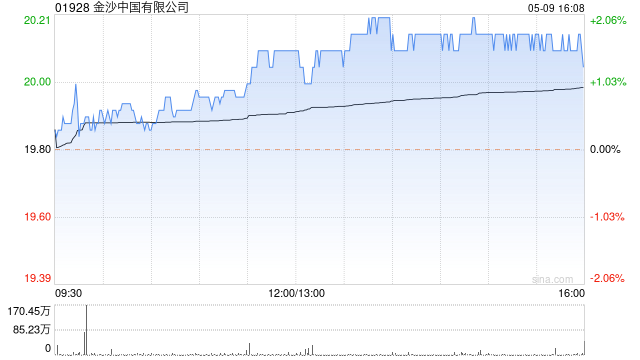
高盛发布研报称,金沙中国(01928)管理层透露近期演唱会活动继续吸引高端客户到访,此外来自广东省即日往返的基础中场客源亦有所复苏,4月至5月访客量分别同比增长40%及43%。集团目标将年化EBITDA从次季的22亿至23亿美元,提升到26亿至27亿美元,并计划逐步增加股息。高盛将金沙2025至2027年EBITDA预测下调2%至上调1%,目标价由原先21.7港元轻微下调至21.5港元,维持“买入”评级。
高盛指,金沙第二季业绩符合预期,经赢率调整EBITDA按季增长3%至5.59亿美元,期内中场表现好过预期,中场博彩收入按季增长7%,当中高端中场增长5%,角子机收入增11%,有助抵销贵宾厅转码数按季下跌20%的影响。以博彩收入计集团第二季市场份额按季微升0.2个百分点至22.8%。
猜你喜欢
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
- 2026-10-24周鸿祎,大动作!拟转让这家公司股权
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
- 2026-10-24美国将氦列入关键材料清单 供应链中断风险上升
- 2026-10-24南方传媒:关于授权使用闲置自有资金进行现金管理的公告
网友评论