
瑞银:降潍柴动力评级至“中性” 目标价升至18.5港元
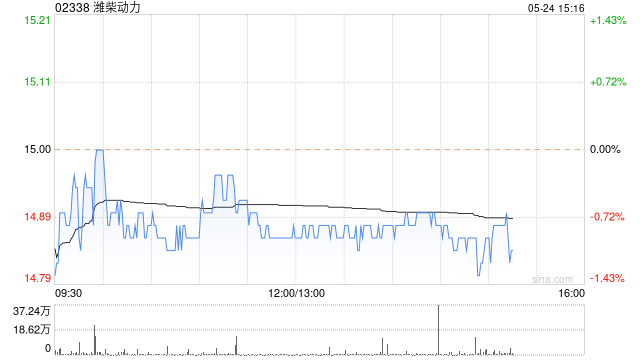
瑞银发布研报称,潍柴动力(02338)股价年初至今已升50%,表现好过恒指,亦接近该行原先目标价。该行认为现价已反映数据中心引擎需求爆发的正面展望,以及设备以旧换新补贴带动的投资情绪改善。基于传统引擎业务受电动卡车冲击持续疲弱,下调2025至27年盈利预测2至5%,评级由“买入”下调至“中性”,而目标价则由18.2港元升至18.5港元。
该行指,受数据中心需求推动,公司的大缸径发动机处于结构性增长阶段,预期利润将从2024年的8亿元人民币,增至2027年近30亿元,意味三年复合增长率为50%。但传统业务增长受限,因电动卡车渗透率速度超出预期。因此,该行料公司整体2024至27年盈利年均复合增长率为9%。
猜你喜欢
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
- 2026-10-24周鸿祎,大动作!拟转让这家公司股权
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
- 2026-10-24美国将氦列入关键材料清单 供应链中断风险上升
- 2026-10-24南方传媒:关于授权使用闲置自有资金进行现金管理的公告
网友评论