
大和:降华虹半导体评级至“持有” 上调目标价至42港元
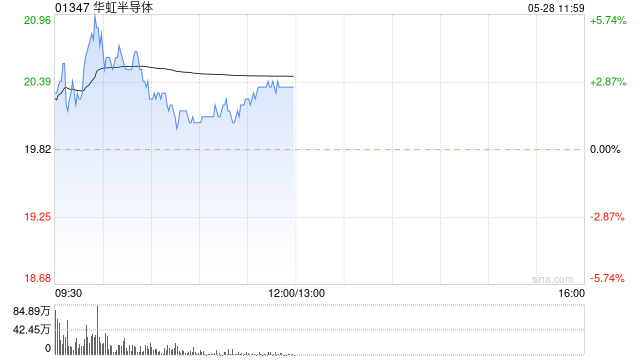
大和发布研报称,基于毛利率提升,下调华虹半导体(01347)2025至2026年营运层面亏损预测,然而,近期股价上涨可能已反映这些正面催化因素,因此该行将12个月目标价从35港元上调至42港元,但将评级从“跑赢大市”下调至“持有”。
该行称华虹第二季度业绩表现喜忧参半。当中,收入符合市场预期,但得益于毛利率显著改善,毛利大幅超出预期。净利润则较该行及市场预期分别低65%及38%。该行预计华虹将受益于2025年下半年的正面定价趋势及需求回升,加之Fab9厂房(12英寸晶圆)产能扩张,进一步巩固该行对其长期结构性前景的乐观看法。
猜你喜欢
- 2026-10-25伊拉克民兵武装:美军机一个月内171次侵犯伊领空
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
- 2026-10-24周鸿祎,大动作!拟转让这家公司股权
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
- 2026-10-24美国将氦列入关键材料清单 供应链中断风险上升
网友评论