
PTA生产亏损 产业链利润分散在上下游
卓创资讯分析师 安光
【导语】8月PTA低加工费延续,现货供应充足,PTA无力与上下游产品争夺产业链利润,暂无计划外的PTA装置检修,预计短期产业链利润集中在PX之上。
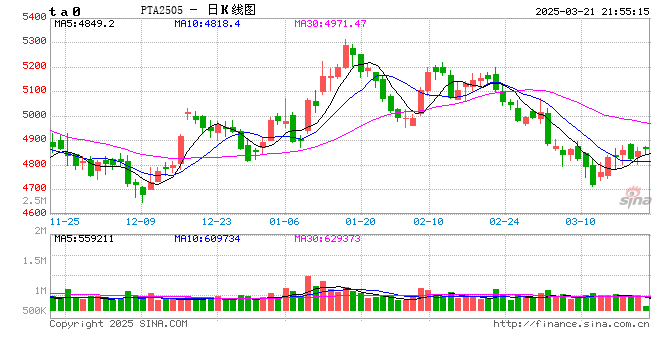
截至8月14日,8月PTA月均加工费195元/吨,较7月均值下跌19%,8月PTA月均加工费处于近22个月内低点,按照行业500元/吨的加工费成本线计算,8月PTA企业理论生产亏损305元/吨,能耗偏低的新装置可能也有百元左右的理论亏损。
聚酯产业链利润分布在上游PX及下游涤纶长丝POY之上,按布伦特原油与PX价格计算,PX理论盈利381元/吨,较7月上涨41元/吨;涤纶长丝POY理论盈利29元/吨,较7月扭亏为盈,聚酯切片、聚酯瓶片月均生产亏损幅度收窄。PTA生产亏损的主因是PTA新产能投产,PX延续供需错配格局,PX行情相对强势。另外PTA现货供应充足,8月并无计划外的PTA装置检修,PTA现货基差走弱至负值,也间接证明了供应端缺乏利好。

预测:PTA检修预期仍存 但恐难以扭亏为盈
中短期PTA检修预期仍存,但恐难以扭亏为盈,主因是PTA新产能兑现产量,供应过剩。8月华东另外160万吨PTA新产能可能投产,9月底华东270万吨PTA新产能计划投产,叠加已投产的160万吨PTA新产能兑现产量,中期PTA供应压力增加。而除技改装置之外,多数PTA装置检修时长为12-14天,个别装置停车30天,无法抵消PTA新产能带来的供应增量。
预计聚酯产业链利润仍然集中在PX之上,PX供需错配格局延续,山东PX新装置暂无推进的实质消息,如果7-9月投产的PTA新装置在10月份可以完全稳定运行,将带来34.7万吨/月的PX需求增量。预估PX行情持续强于PTA行情,挤压PTA利润。
预计下游聚酯产品可能适度修复利润,下游聚酯处于需求淡季向需求旺季转换的过程中,聚酯库存整体不高,截至8月14日,聚酯产品库存分别为涤纶长丝POY17天、涤纶长丝FDY 25天、涤纶短纤12天、聚酯切片7.5天。金九银十预期仍在,后期需求回升,聚酯库存压力有限,也间接利好聚酯产品修复利润。

综上所述,供需紧平衡支撑PX行情,金九银十需求旺季预期利于聚酯产品修复利润,而PTA面临新产能带来的供应压力,PTA生产亏损并未引发大规模PTA装置检修,预计产业链利润集中在上游PX之上,少量利润向下游聚酯产品转移,PTA维持生产亏损。可能导致部分落后PTA产能检修、减产,中长期来看行业开新停旧,加速PTA产业升级。
猜你喜欢
- 2026-10-25亚硫酸氢钠溶液商品报价动态(2026-10-24)
- 2026-10-25伊拉克民兵武装:美军机一个月内171次侵犯伊领空
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
- 2026-10-24周鸿祎,大动作!拟转让这家公司股权
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
网友评论