
海通国际:维持固生堂“优于大市”评级 目标价67.35港元
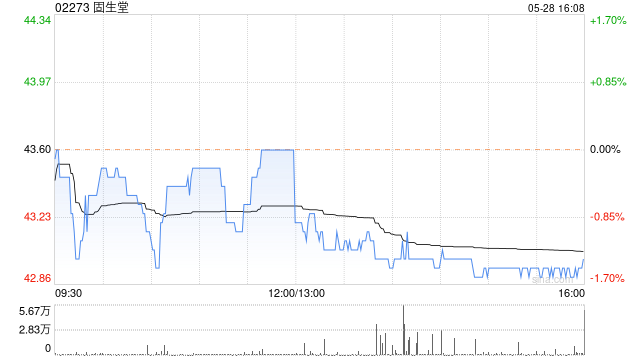
海通国际发布研报称,固生堂(02273)作为国内连锁中医医疗服务龙头,品牌力和数字化技术优势突出,维持目标价HKD67.35/股,对应2025/2026年37x/31xPE,维持“优于大市”评级,建议关注。该行预计固生堂2025/2026年收入为34.0亿元/40.3亿元,同比增长12.5%/18.5%;归母净利润为4.1亿元/4.9亿元,同比增长32.4%/19.6%。
25H1,公司实现收入14.9亿元(+9.5%)。门诊量达到274.7万人次(+15.3%),ASP约为544元(-5.0%)。收入拆分来看,线下收入13.7亿元,线上收入1.3亿元,线下明显快于线上,主要因公司更专注线下医疗机构增长。截至25H1末,公司运营83家中医医疗机构,上半年新增7家医疗机构,包括3家收购、4家自建,并新进入成都和汕头两个城市。该行认为,公司同城布局加密、每年新进入2-3个城市的扩张策略正稳步推进。
该行称,公司运营效率和利润率进一步提升。25H1,公司毛利率为30.6%,销售费率为11.8%,管理费率为6.3%。25H1公司实现净利润1.5亿元(+41.6%),经调整净利润1.7亿元(+15.2%),经调整净利率为11.4%(+0.6pp)。根据公开业绩会,公司认为毛利率提升主要因租赁成本和药材成本的下降,且精细化运营带来了管理费用率的进一步优化。
猜你喜欢
- 2026-10-25亚硫酸氢钠溶液商品报价动态(2026-10-24)
- 2026-10-25伊拉克民兵武装:美军机一个月内171次侵犯伊领空
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
- 2026-10-24周鸿祎,大动作!拟转让这家公司股权
- 2026-10-24锂电产业链爆发,化工板块全线反攻!化工ETF华宝(516020)标的指数涨超2%
- 2026-10-24泽连斯基:“星链”及“星盾”速度限制仍未解除
- 2026-10-24特朗普与普京达成协议后 装载俄罗斯柴油的油轮驶向美国
网友评论