
建银国际:上调腾讯控股目标价至760港元 维持“跑赢大市”评级
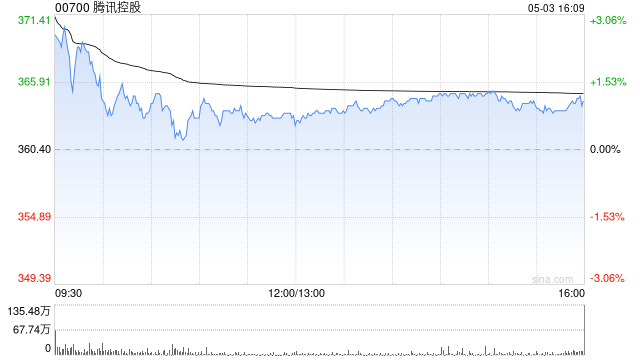
建银国际发布研报称,将腾讯控股(00700)目标价由717港元,调高6%至760港元,维持“跑赢大市”的投资评级。建银国际将腾讯2025年/2026年/2027年营收预期上调1%,以反映2025年第三财季业绩超出预期以及持续的AI赋能;同时将2025年/2026年/2027年盈利预期调高1%/1%/2%,更高的营收和有利的毛利率结构将被GPU租赁营运支出增加部分抵销。
建银国际表示,腾讯第三财季业绩超乎预期,进一步巩固了其人工智能(AI)赋能的长期增长策略。尽管AI晶片供应瓶颈限制了腾讯的资本支出计划,但腾讯仍致力于AI模型架构升级、顶尖人才投资以及在微信内开发智慧体AI能力。该行仍认为,鉴于腾讯独特的微信生态系统,它是中国互联网领域最有能力从智能体AI应用中获益的公司之一,其应用具有显著的商业化潜力。
猜你喜欢
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
网友评论