
中金:维持巨子生物“跑赢行业”评级 第二款重组胶原植入剂获批
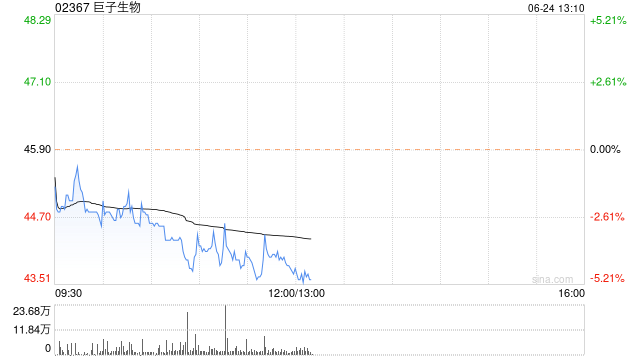
中金发布研报称,维持巨子生物(02367)“跑赢行业”评级及目标价56港元,对应26-27年25/23x
P/E,有55%上行空间,展望中长期,该行认为公司研发实力、品牌心智、团队凝聚力仍稳固,后续随着化妆品基本盘修复向好、医美贡献增量,建议关注布局机会。盈利预测与估值维持25-26年净利润并引入27年净利润预测24亿元,当前股价对应26-27年16/14x
P/E。
中金主要观点如下:
近期事件
巨子生物1月15日公告,公司旗下“重组I型α1亚型胶原蛋白及透明质酸钠复合溶液”三类医疗器械获批。该产品是全球首个用于改善面颊部平滑度的重组胶原蛋白和透明质酸钠复合溶液植入剂产品,通过器审与药审联合审评正式获批。该行看好该产品的获批进一步拓展医美产品矩阵,印证公司领先技术研发实力。
全球首款用于改善面颊部平滑度的重组胶原蛋白及透明质酸钠复合溶液获批,第二张医美牌照落地
据公司公告,公司旗下“重组I型α1亚型胶原蛋白及透明质酸钠复合溶液”三类医疗器械获批,适应症为“用于真皮层的注射,以改善面颊部平滑度”。公司预计将稳步推进该产品的上市推广与市场投放工作,通过多元的产品组合、全面的渠道网络、精细的品牌运营,提供差异化的解决方案,不断强化在健康与美丽领域的领先市场地位。
后续医美管线储备丰富,多产品成长空间广阔
公司后续管线储备仍丰富:交联颈纹产品已获得国家优先审评资格;交联鼻唇沟产品亦顺利推进中。该行认为前两款医美产品获批已充分验证公司技术领先性及安全性,且渠道资源及运营经验可复用性强,后续管线落地有望进一步拓宽医美业务第二成长曲线。
化妆品产品矩阵和渠道拓展规划清晰,看好后续经营改善趋势
1)产品端:新品储备丰富,可复美胶原修护、焦点、秩序系列多款新品计划推出;可丽金品牌升级及产品推新亦计划于26年落地。
2)渠道及营销端:26年初合作李佳琦推出幸运棒新年礼盒,标志着与头部主播合作紧密度进一步修复;同时公司计划线上持续加强达人矩阵及自运营团队建设,并进一步拓展线下院线、OTC及CS/KA
渠道覆盖及自有门店布局。
风险提示
行业竞争持续加剧;产品注册进展不及预期。
猜你喜欢
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
- 2026-10-23MSCI梁青:气候转型与适应能力较强的企业,财务回报率较同业高出18%-25%
网友评论