
日债风暴引发“蝴蝶效应”,花旗预警:或触发1300亿美元美债抛售
金十数据
花旗集团全球市场部指出,日本政府债券波动率的急剧上升,“可能导致其他资产类别,尤其是美国国债的波动率上升,从而有必要缩减整体投资组合规模。”
花旗集团亚洲交易策略主管穆罕默德·阿帕巴海(Mohammed Apabhai)在周二给客户的一份报告中写道,风险平价基金可能需要出售多达其当前风险敞口三分之一的资产,仅在美国就可能引发高达1300亿美元的债券抛售。
这些基金以相等的波动率为目标,将资金分配到从股票到债券和大宗商品等多个资产类别。
日本首相高市早苗削减食品税的选举承诺引发了长期债券收益率的飙升,30年期和40年期日本国债收益率周二跃升超过25个基点,创下新高。随着日本将于2月8日举行提前大选,投资者担心未来会出现更多波动。
一项衡量日本国债流动性的指标周二攀升至创纪录高点,突显了市场普遍认为的“买方罢工”局面。
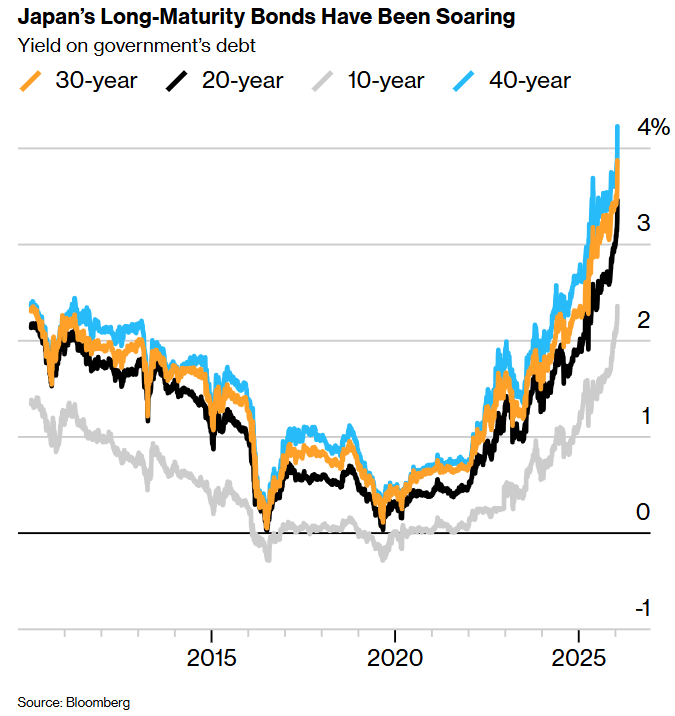
日本的长期债券收益率一路飙升
阿帕巴海指出,韩国债券市场也极易受到日本国债波动率上升的影响。自2024年7月初以来,外国投资者持有的韩国国债总计亏损已超过10%,这增加了止损抛售开始的风险。
他补充说,英国国债可能也同样脆弱。
随着财政担忧加剧,日本一度沉寂的债券市场的波动性自去年年初以来一直在上升,并对全球产生了显著的外溢影响。在此之前,日本央行取消了收益率曲线控制政策并开始减少购买日本国债。
全球债券投资者越来越看空日本政府债务,因其正面临财政担忧和利率逐步走高的压力。这激起了人们对长期被称为“寡妇制造者”的交易的兴趣——做空日本国债,当收益率飙升时将获利。
周二的抛售加剧了持有巨额政府债券投资组合的日本人寿保险公司的压力。日本一家大型人寿保险公司的投资经理表示,对未来稳定性的担忧将使这些保险公司很难重返日本国债,即使利率变得更具吸引力。
彭博社策略师Ven Ram表示:“市场向日本政策制定者传达的信息是明确无误的:如果你打算在没有新收入的情况下满足大幅增加的支出,那么就要准备好看到收益率大幅上涨。考虑到全球‘债券义警’目前看来是多么无情,即使市场因美国征收新关税的前景而引发增长担忧,这一信息也不会被淡化。”
道富投资管理公司高级固定收益策略师Masahiko Loo表示:“这基本上就是日本的‘特拉斯时刻’的市场定价。”“特拉斯时刻”一词指的是英国前首相利兹·特拉斯(Liz Truss),她因推行一揽子无资金减税计划而造成了恶性债券抛售,并于2022年卸任。
猜你喜欢
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
- 2026-10-23MSCI梁青:气候转型与适应能力较强的企业,财务回报率较同业高出18%-25%
网友评论