
中金:维持快手-W跑赢行业评级 目标价72.8港元
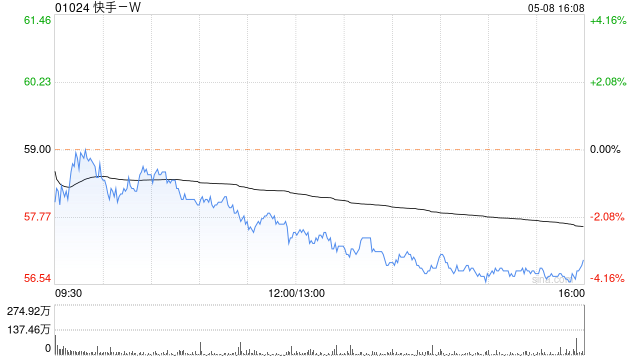
中金发布研报称,快手-W(01024)现价对应12/10倍26/27年Non-IFRS
P/E。维持跑赢行业评级,予目标价72.8港元(16/14倍26/27年Non-IFRS
P/E),上行空间37%。公司4Q25收入同增12%至396亿元,Non-IFRS净利润54.6亿元,电商GMV同增13%至5,218亿元,符合该行及市场预期。
中金主要观点如下:
4Q广告与电商业务稳健增长,AI技术驱动增效
4Q25广告收入同增14.5%至236亿元,增速较3Q25(YoY
+14.0%)略有提升。该行认为主要得益于:1)外循环:内容消费(短剧、小游戏等)、本地生活及AI应用行业广告主投放需求旺盛;2)内循环:全站推广产品及UAX全自动投放解决方案渗透率持续提升(非电商广告主渗透率近80%)。电商业务方面,GMV4Q25同增13%。泛货架GMV占比环比稳定,短视频电商GMV增速持续优于大盘。
AI战略深化,可灵26年收入目标翻倍增长,大模型赋能主业增效
可灵商业化进程显著加速,4Q25收入3.4亿元,月收入在25年12月超2,000万美元(ARR2.4亿美元)。公司于业绩会表示有信心在26年实现可灵超过100%收入增速。产品侧,公司近两个季度陆续发布O1、2.6模型及3.0系列,巩固其全球AI视频生成领域的领先地位。AI对主业赋能力度持续加强:1)广告方面,端到端生成式推荐大模型OneRec与智能出价模型驱动国内广告收入增长约5%,AIGC广告素材消耗金额达40亿元。2)电商方面,生成式检索架构OneSearch在商城场景驱动搜索订单量提升近3%,OneRec技术从泛货架延伸至直播、短视频场景,推动全域GMV增长。公司表示将加大AI算力基础设施投入(2026年Capex规划260亿元,同增约110亿元),同时在内蒙古乌兰察布自建数据中心基础上推进新算力中心建设,为AI长期发展奠基。
股东回报力度加大,首次派发年度股息,彰显发展信心
继25年8月派发20亿港元特别股息后,公司宣布派发上市以来首次年度股息合计约30亿港元。全年股东回报率3.5%(25年股息累计50亿港元+全年回购总金额约31.2亿港元,按2026/3/25收盘价)。
风险提示:行业竞争加剧,商业化较慢,用户流失,AI发展慢,监管风险。
猜你喜欢
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
- 2026-10-23MSCI梁青:气候转型与适应能力较强的企业,财务回报率较同业高出18%-25%
- 2026-10-23金谷信托被罚150万元:违反金融统计相关规定
- 2026-10-23152家企,港股“上市申请失效”
- 2026-10-22首批主动ETF明日开售!易方达华夏富国汇添富等5家公司宣布自购13亿
- 2026-10-22A股全线重挫,创业板失守2600点,红利防线独木难支| 华宝基金3A日报(2026.10.22)
网友评论