
五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
核心观点:五星新材营收两年下降42%,归母净利润两年大降近70%,其中2025年净利大降近50%。公司毛利率显著高于同行,但期间费用率低于同行可比公司。在营收连续两年大降的同时,公司存货激增近80%,期末在手订单金额与库存商品的比例大幅降低至个位数。此外,存货大幅增长的同时,跌价准备计提率整体大幅下降,2025年仅为同行八分之一。成本端,公司煅后石油焦采购成本比行业低10%以上,部分供应商存疑。客户端,公司实控人远亲控制的两家企业在最近一年一期成为前五大客户,但部分关联交易的合理性、必要性存疑。
出品:新浪财经上市公司研究院
作者:IPO再融资组/图灵
近日,河南五星新材科技股份有限公司(下称“五星新材”)回复了交易所问询函,继续冲刺主板IPO。
五星新材连续两年营收、净利润大降,其中2025年净利润降幅接近5成,接近“50%”这一持续盈利能力审核心理红线。在盈利大降的背后,公司毛利率显著高于同行,期间费用率显著低于同行。如果按照同行可比公司的毛利率、期间费用率均值计算,五星新材2025年净利润降幅将超50%。
尽管营收连续两年大降,毛利率畸高,但五星新材的存货却急剧增长,存货从2023年末的6.48 亿元增至 2025年末的11.54 亿元(增幅78.09%)。存货激增背后,库存商品订单覆盖率从21.54%降至5.73%,不足6%。尽管存货大幅增长,但跌价准备计提比例却呈下降趋势,3%左右的计提比例仅为同行可比公司的八分之一。若按照同行可比公司的跌价准备计提比例,公司2025年的净利润降幅将超50%。
成本端,五星新材近期煅后石油焦采购成本比行业低10%以上,个别供应商的采购单价畸低,部分供应商成立不久便跻身前五大。客户端,公司实控人远亲控制的两家企业,在最近一年一期跻身公司前五大客户,但部分关联交易的必要性存疑。
营收、净利润连续两年大降 最近一年盈利降幅险触“50%”红线
招股书显示,五星新材主营业务为特种石墨中的细结构等静压高纯石墨材料及制品的研发、生产与销售,是国内少数拥有等静压高纯石墨全产业链生产能力的企业之一。公司主要产品为细结构等静压高纯石墨材料及高纯石墨制品,主要作为下游行业生产过程所需的耗材或零部件。
2023-2025年,五星新材营收分别为17.68亿元、12.83亿元、10.24亿元,同比分别变动39.08%、-27.44%、-20.19%;分别实现归母净利润7.14亿元、4.22亿元、2.21亿元,同比分别变动56.35%、-40.87%、-47.61%。
不难看出,五星新材营收、净利润连续两年下降,其中2025年营收较2023年下降42.08%;2025年净利润较2023年下降69.05%,接近70%。2025年,公司净利润降幅差点触及“50%”这一审核心理红线。
五星新材表示,2024 年度公司业绩较2023年度下滑主要系自2024年第三季度开始,公司高纯石墨产品的售价出现明显下降;销量也出现阶段性回调。虽然2025年度高纯石墨材料销售价格基本保持平稳,但2024年上半年的高纯石墨产品售价处于相对高位,综合导致公司 2025 年经营业绩同比进一步下滑。
毛利率显著高于同行
若不是靠着远超同行可比公司的毛利率,五星新材2025年的净利润降幅将超过50%,利润甚至可能转为负值。
2023-2025年、2026年一季度,五星新材综合毛利率分别为54.78%、52.12%、38.48%、37.18%;同行可比公司均值分别为36.21%、19.13%、18.01%、7.1%。
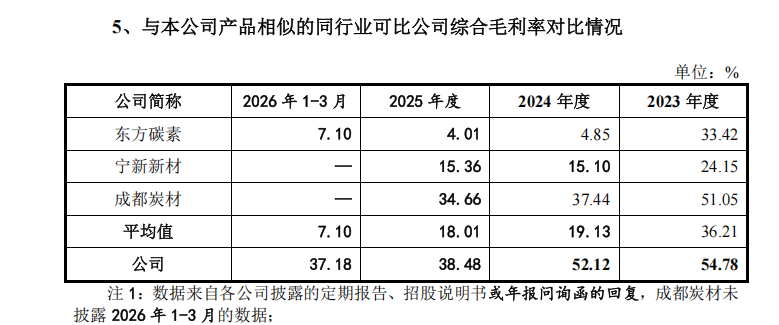
不难看出,五星新材2023年的毛利率比同行可比公司均值高出18个百分点,但还没有成倍优势。从2024年开始,五星新材毛利率是同行均值的2倍以上,2026年一季度达到5倍以上。
五星新材表示,2023 年度,公司综合毛利率与成都炭材接近,主要原因系公司与成都炭材均以毛利率较高的等静压高纯石墨产品为主,2024 年度成都炭材的产品以石墨制品为主,主要应用于光伏热场材料领域,受光伏行业阶段性的产能出清压力影响,产品价格承压明显,毛利率降幅较大。进入 2024 年第四季度以来,公司高纯石墨材料平均单价整体平稳,但已低于 2024 年全年均价,致使 2025年毛利率出现一定下滑,与成都炭材水平相近。
公司综合毛利率高于东方碳素、宁新新材,主要原因是:1)产品结构及应用领域不同;2)公司销售规模在特种石墨领域一直位居龙头;3)生产工艺的差异;4)先进的工艺保证了产品质量及稳定性并可显著节约成本;5)公司具有全流程以及大规模的生产能力;6)云南地区可以有效降低能耗成本。
成本端,五星新材采购煅后石油焦的成本显著低于市场均价。2024年,公司采购煅后石油焦的成本还高于市场价格3.71%。而到了关键的2025年,公司采购煅后石油焦的成本低于市场价格15.25%,2026年一季度低11.87%。
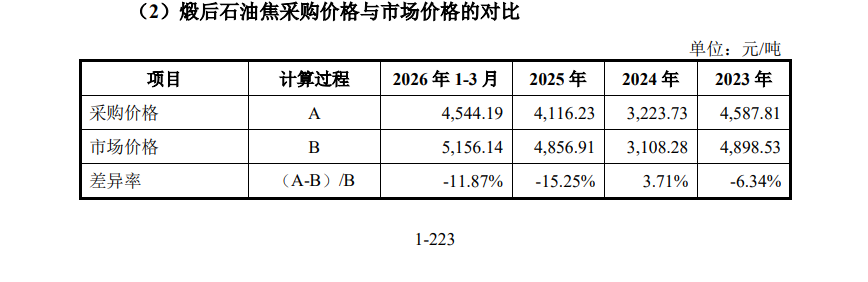
五星新材表示,公司采购的煅后石油焦,其核心用途为石墨化工序的填充料。相较于用作主料的煅后石油焦,填充料用煅后石油焦对质量要求更低,因此报告期内发行人煅后石油焦采购价格整体低于参考市场价格。
但公司主要煅后石油焦供应商——盘锦嘉碳,值得高度关注。2025 年、2026 年 1-3 月,五星新材分别向盘锦嘉碳采购煅后石油焦 6,881.21 万元、1,776.19 万元,分别占当期煅后石油焦采购总额的 47.41%、38.61%,平均采购价格分别为4,291.33 元/吨、4,325.39 元/吨,分别较市场价格低 11.64%和 16.11%。
五星新材表示,向盘锦嘉碳采购价格偏低的主要原因是,2025年、2026年1-3月,受铝用炭素及负极材料行业排产回暖影响,生石油焦价格快速上涨,而下游石墨电极及特碳企业对高价原料接受度较低,导致煅后石油焦价格未能同步跟涨,部分煅后石油焦企业被迫降低产量以减少库存及经营亏损。在此背景下,盘锦嘉碳由于在生焦价格上涨前已提前完成较多原料囤货,具备明显的低成本库存优势。盘锦嘉碳选择利用这一成本优势,以低于市场平均水平的价格扩大销售、提升市场份额,因此其向发行人的供货价格低于同期市场价格。
五星新材的解释固然有合理性,但这一解释同时意味着,盘锦嘉碳在 2025 年承担了显著的存货跌价与资金占用风险,却选择以低于市场价的方式向五星新材这一大客户供货。这种行为如果属实,需要验证商业动机;如果不完全属实,则可能构成成本被人为压低的质疑。
五星新材另一大供应商也存在疑问。天津安百利科技有限公司成立于 2022 年 8 月 24 日,注册资本仅500万元,2024 年即向发行人供货3807.45 万元(占采购总额8.76%),成为五星新材第五大原材料供应商。
期间费用率显著低于同行
wind显示,五星新材期间费用率(销售费用率、管理费用率、研发费用率、财务费用率之和)分别为7.28%、9.57%、11.35%,显著低于同行可比公司均值11.9%、17%、25.26%。并且,五星新材三年的期间费用率在同行可比公司中都是最低。

2023-2025年、2026年一季度,同行业可比公司销售费用率平均值分别为 0.91%、1.50%、2.52%、3.26%,五星新材销售费用率分别为0.56%、0.65%、0.76%和 0.47%,显著低于同行业可比公司销售费用率,且是最低。
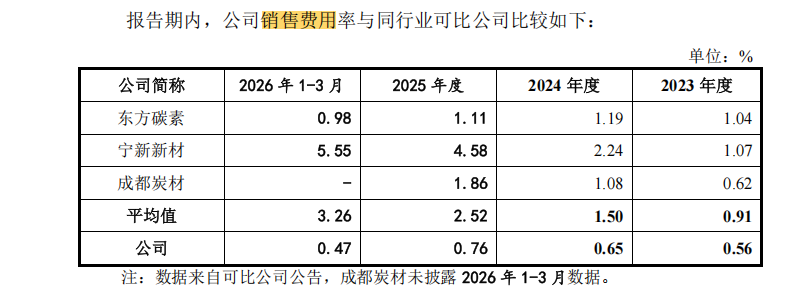
五星新材表示,公司业务规模较大,产品质量较好且稳定性好,具有一定的品牌效应,大部分客户均为长期合作客户,双方合作良好,现有客户的维护成本较低,同时部分新增客户主动上门寻求合作,故公司销售费用率较低。
销售费用率的极端值值得关注。公司2025年销售收入10.24亿元,销售费用仅774.55万元,销售及服务人员仅29人,人均创收3530万元/人,这个数字在制造业中很高。
上文提到,五星新材毛利率高于同行均值,但公司研发费用率低于同行均值。2023-2025年、2026年一季度,公司研发费用率分别为2.86%、4.27%、4.15%、4.89%,同行可比公司均值分别为3.92%、4.91%、6.16%、5.04%。
五星新材表示,由于公司收入规模较大,收入规模超过同行业可比公司的水平高于研发投入超过同行业可比公司水平,导致总体研发费用率低于同行业可比公司平均水平。
营收大降存货激增 库存商品订单覆盖率仅6%
在2024年、2025年营收两连降的背景下,在畸高的毛利率背后,五星新材存货大增。
2023年末至2025年末,五星新材存货净额从6.48亿元增长至11.54亿元,增幅78%;同期营业收入从17.68亿元降至10.24亿元,缩水42.08%。
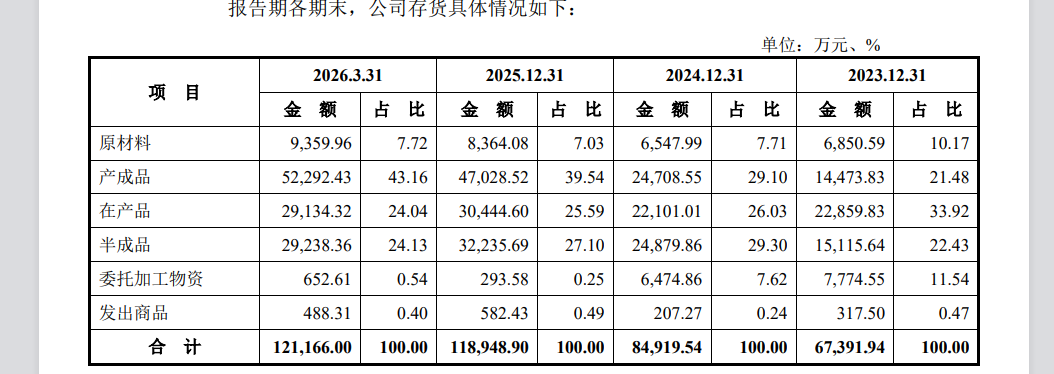
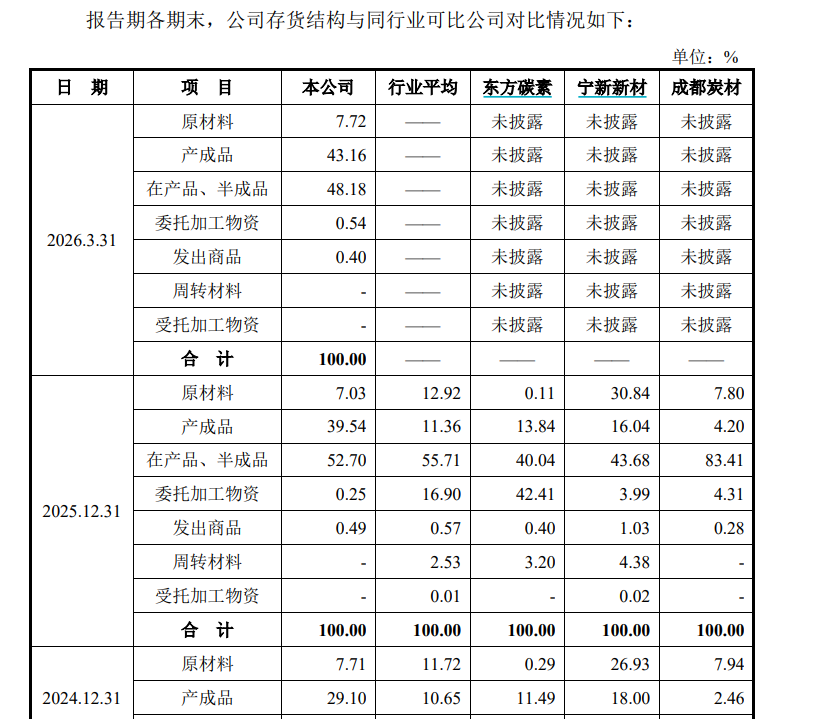
细分存货看,公司产成品从2023年末的1.45亿元增至4.7亿元,占存货比重从21.48%升至39.54%。产成品是存货中最难变现、最易跌价的科目,其占比在两年内翻倍,本身就存在滞销风险。以2025年为例,五星新材产成品占存货的比例39.54%,同行可比公司均值仅11.36%。
五星新材库存商品订单覆盖率更能印证滞销风险。2023-2025年、2026年一季度,公司库存商品订单覆盖率分别为21.54%、14.51%、5.73%和4.72%,整体处于较低水平,主要系本公司对于高纯石墨材料采用备货方式安排生产,且客户要求的交货期通常较短所致。
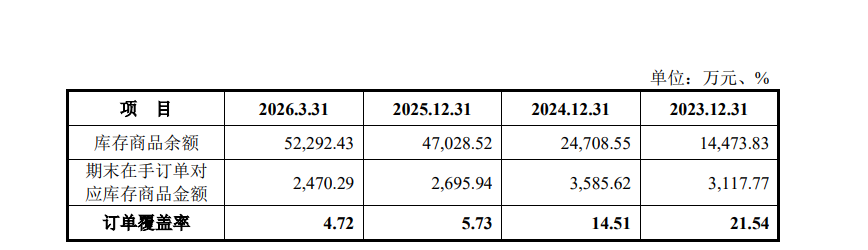
2026年3月末,5.23亿元库存商品中,只有2470万元有对应的在手订单,覆盖率4.72%。换句话说,95.3%的库存商品是“无订单库存”。2025年末,库存商品订单覆盖率就已经跌至个位数,五星新材关于“备货”的解释在冰冷的数字面前显得有些无力。
更有意思的是,五星新材跌价准备计提率在下降。 2023年末综合计提率为3.82%,2024年末为3.70%,2025年末降至2.95%,2026年3月末3.32%。
五星新材表示,公司存在部分库龄超过1年的半成品,符合公司生产经营特点和行业周期,不存在滞销、积压的情形。本公司已严格按照《企业会计准则》的规定,充分计提存货跌价准备。
以2025年为例,同行可比公司宁新新材、成都炭材、东方碳素的存货跌价准备计提比例分别为33.97%、16.04%、21.38%,均值23.8%,显著高于五星新材的2.95%。换言之,五星新材2025年的存货跌价计提比例仅为同行的八分之一。
如果将公司整体存货跌价准备从2.95%提到10%,2025 年净利润降幅将直接突破50%的“持续盈利能力”心理红线,这就是这个会计估计的杠杆效应。
实控人亲戚客户跻身前五大
2026年一季度前五大客户名单中,出现了新面孔,河南墨通贸易有限公司(下称“河南墨通”)以994.54万元的采购额跃居第四大客户。河南墨通的实际控制人赵世龙,是五星新材实际控制人赵俊一之兄赵俊杰的儿子。
此外,平顶山黑金新材料系(实际控制人配偶之兄的儿子赵明旭控制)2025年为第三大客户、2026年一季度为第二大客户;宝丰县拓邦新材料在报告期内持续贡献销售。
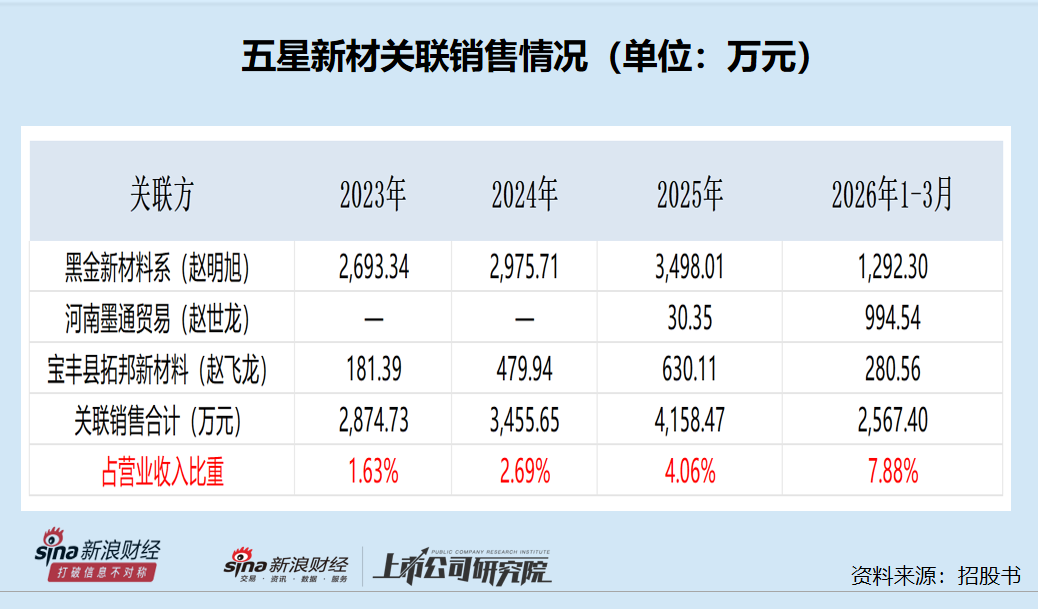
报告期内,公司向平顶山黑金新材料系客户的销售金额分别为 2693.34万元、2975.71万元、3498.01万元、1292.3万元;向黑金新材料系(赵明旭)、河南墨通贸易(赵世龙)、宝丰县拓邦新材料(赵飞龙)等三家关联方销售的金额合计分别为2874.73万元、3455.65万元、4158.47万元、2567.4万元,占营业收入的比重分别为1.63%、2.69%、4.06%、7.88%。
关联销售占营业收入比重从1.63%(2023年)到7.88%(2026Q1),两年翻了近四倍,最近一期接近8%。
更重要的是,黑金新材料系关联方全部是“贸易商”,且全部集中在电火花加工/冶金领域。黑金新材料系“无生产加工能力,从公司采购产品后,直接或委托外部简单切割后向下游客户销售”。作为纯贸易环节,其存在价值是“帮助公司拓展销售渠道,覆盖更多中小客户和偏远地区”。
但一家关联方贸易商能够拿到与其他非关联方客户几乎相同的价格(价格差异率仅 -0.23%至+2.71%),其毛利空间从何而来?如果它靠加价销售,下游客户为什么不直接向五星采购?这个商业模式的内在矛盾,是关联销售中最需要解释的部分。
猜你喜欢
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
- 2026-10-23MSCI梁青:气候转型与适应能力较强的企业,财务回报率较同业高出18%-25%
- 2026-10-23金谷信托被罚150万元:违反金融统计相关规定
- 2026-10-23152家企,港股“上市申请失效”
- 2026-10-22首批主动ETF明日开售!易方达华夏富国汇添富等5家公司宣布自购13亿
- 2026-10-22A股全线重挫,创业板失守2600点,红利防线独木难支| 华宝基金3A日报(2026.10.22)
- 2026-10-22收评:创业板指跌4.37% 存储芯片板块午后异动拉升
- 2026-10-22养生堂化妆品吴依凡:IP和品牌不应该绑定性别叙事,最终回归产品本身
- 2026-10-22雷大鹏:应对极端气候挑战,共筑区域韧性未来
网友评论