
小摩:上调友邦保险目标价至105港元 维持“增持”评级
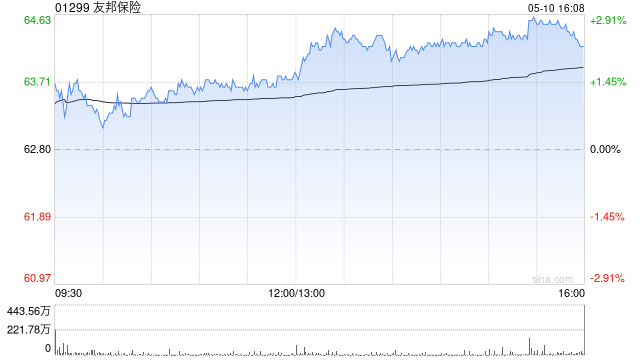
摩根大通发布研报称,略上调友邦保险(01299)目标价2.9%,从102港元升至105港元,维持“增持”评级,主要原因是2026年盈利或好于预期,股东回报上行潜力大。
小摩表示,友邦年初至今股价上涨27%,跑赢恒生指数同期23%。一些积极因素似乎已经反映在股价中,包括双位数业务增长,管理层对核心盈利增长的信心,亚洲货币兑美元不断增强。因此,市场可能专注于2025年上半年业绩报告的新催化剂,包括:1)现金增加速度;2)新规定之下的香港业务前景;3)2026年整体股东回报指引。
猜你喜欢
- 2026-10-25知名游资交易猿全龙,私募净值大回撤!近期道歉了,200元赌东山精密?
- 2026-10-25视频 | 刚发布就“掉腿”?宇树H2-X侧空翻演示失误引热议
- 2026-10-25乙醛酸商品报价动态(2026-10-24)
- 2026-10-25利好!300821,净利猛增超19400%!多只A股,业绩爆发
- 2026-10-25清晨,集体跳水!霍尔木兹海峡,突发大消息
- 2026-10-25伊朗否认以霍尔木兹海峡换解除封锁的报道,称系"谎言与幻想"
- 2026-10-25伊朗否认以霍尔木兹海峡换解除封锁的报道,称系"谎言与幻想"
- 2026-10-25243家机构,“盯上”1家公司
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
网友评论