
中银国际:降华润万象生活目标价至42.91港元 评级“买入”
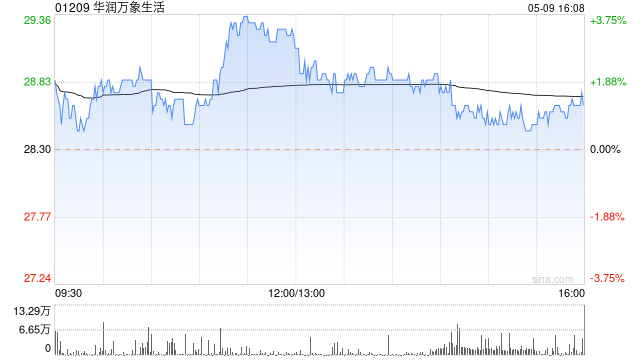
中银国际发布研报称,华润万象生活(01209)上半年收入同比增长6.5%至85亿元人民币,符合预期。毛利率上升3.1个百分点至37.1%,高于该行预期。核心净利润增长15%至20亿元人民币,低于预期。该行表示,将在2025年至2027年每股收益预测下调5.2%至8.2%,将目标价由原先45.87港元下调6.5%至42.91港元,维持其评级为“买入”,看好华润万象城在商业板块的强势地位及其高毛利率。
猜你喜欢
- 2026-10-25尚太科技涨停“B面”:外协加工抬升成本,利息费用挤压利润
- 2026-10-25三星电子会长李在镕近日出访阿联酋 业内关注新增数据中心订单可能性
- 2026-10-25苄基三甲基氯化铵商品报价动态(2026-10-24)
- 2026-10-25知名游资交易猿全龙,私募净值大回撤!近期道歉了,200元赌东山精密?
- 2026-10-25视频 | 刚发布就“掉腿”?宇树H2-X侧空翻演示失误引热议
- 2026-10-25乙醛酸商品报价动态(2026-10-24)
- 2026-10-25利好!300821,净利猛增超19400%!多只A股,业绩爆发
- 2026-10-25清晨,集体跳水!霍尔木兹海峡,突发大消息
- 2026-10-25伊朗否认以霍尔木兹海峡换解除封锁的报道,称系"谎言与幻想"
- 2026-10-25伊朗否认以霍尔木兹海峡换解除封锁的报道,称系"谎言与幻想"
网友评论