
大摩:中银航空租赁维持“增持”评级 目标价降至92.3港元
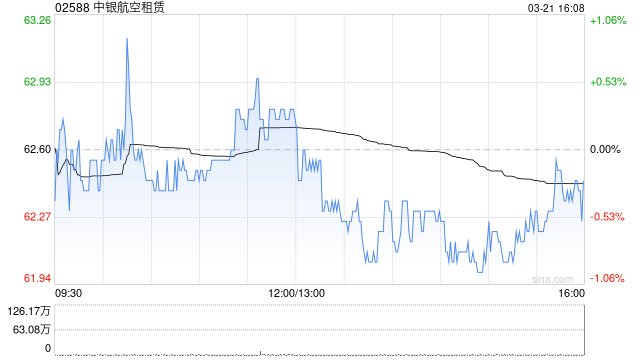
摩根士丹利发布研报称,将中银航空租赁(02588)目标价由96.7港元下调至92.3港元,维持“增持”评级。该行下调2026至2028年纯利预测分别4.5%、4.4%及2.2%,反映较低的租赁净收益率、较低的其他收入及较高的实际税率。
大摩认为,飞机交付加速是主要盈利驱动因素,看好中银航空租赁最优质的飞机资产质素及其逆周期策略。原设备制造商持续增产,中东冲突暂未对交付构成干扰。然而,若当前能源冲击持续,美国减息前景及全球航空公司盈利能力可能转弱。
估值方面,大摩采用概率加权市账率估值法(看好情景15%、基本情景70%、看淡情景15%),看好情景下估值为2027年中预测市账率1.2倍,基本情景为1.1倍,看淡情景为0.9倍。目标价92.3港元对应2027年中预测市账率1.1倍,大致符合2016年上市以来的历史平均水平。
猜你喜欢
- 2026-10-26合康新能:第七届董事会第七次会议决议公告
- 2026-10-26深市多家龙头企业三季报业绩亮眼
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25一架波音737跑了三趟德黑兰,运的不是人,是30亿美元现金
- 2026-10-25对氯甲苯商品报价动态(2026-10-24)
- 2026-10-25钛酸四异丙酯商品报价动态(2026-10-24)
- 2026-10-25分析:SpaceX大幅上调Q4资本开支指引,AI算力采购规模大增
- 2026-10-25操纵股价,香港证监会出手!严查三高管
- 2026-10-24苯肼商品报价动态(2026-10-24)
- 2026-10-24一油轮在霍尔木兹海峡附近遇袭 船舶单周通航量下降
网友评论