
中金公司:维持腾讯控股“跑赢行业”评级 上调目标价至600港元
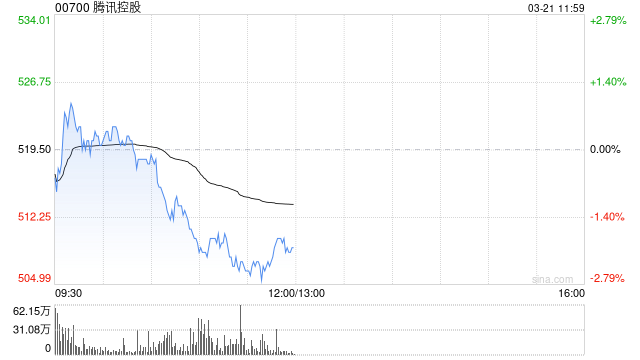
金公司发布研报称,维持腾讯控股(00700)“跑赢行业”评级,目标价上调8.5%至600港元,以反映市场估值中枢上移。考虑到广告及云计算业务发展前景,中金将其今明两年收入预测分别上调1%及2%,至7,172亿及7,576亿元人民币,基本维持Non-IFRS净利润预测不变。
中金指出,腾讯去年第四季收入同比增长11%至1,724亿元人民币,较该行及市场预期高2%,Non-IFRS净利润增长30%至553亿元人民币,基本符合该行预期,并较市场普遍预期高出4%,相信利润向好是由于期内成本控制得宜所致。
猜你喜欢
- 2026-10-24为助力缅因州参议员,特朗普拟取消部分加拿大商品50%关税
- 2026-10-24谁最豪?多家公司同日披露回购方案或提议,最高上限10亿元
- 2026-10-23万孚生物终止四年募投项目:产能扩张反转 行业调整下的战略收缩
- 2026-10-23何小鹏:L4 技术落地大概在 2028 年下半年,需要全体系软硬件一起开发
- 2026-10-22周期显威业绩炸裂,天齐锂业前三季净利预增超27倍
- 2026-10-22摩根大通策略师:投资者降仓 AI板块抛售潮或将缓和
- 2026-10-22交银国际:爱芯元智目标价上调至37港元 维持“买入”评级
- 2026-10-22报道:Meta计划推出新的无投票权股票
- 2026-10-22利好!多家A股公司官宣回购,宁德时代单日买入8亿元
- 2026-10-22特斯拉Q3财报盈利超预期,自由现金流转正,资本支出优于预期
网友评论