
瑞银:升同程旅行目标价至25.5港元 维持“买入”评级
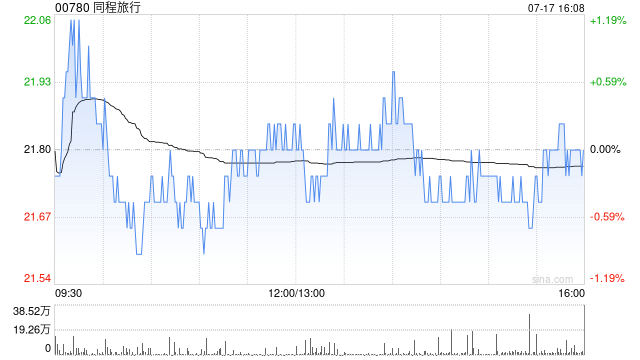
瑞银发布研报称,受惠于同程旅行(00780)在成本控制及营运效率改善的努力,预计第二季经调整净利润维持在7.43亿元人民币,全年预计达34亿元人民币。瑞银将同程旅行的目标价由24.5港元上调至25.5港元,维持“买入”评级。
该行表示,预计同程旅行第二季的核心OTA收入将同比增长12.6%,符合市场预期及公司达10%至15%的指引。住宿方面,相信向优质酒店转移的有利组合将推动同程的国内ADR同比增长,加上住宿日数增加及出租率同比改善,将支撑公司第二季住宿收入实现中双位数增长。
猜你喜欢
- 2026-10-25钛酸四异丙酯商品报价动态(2026-10-24)
- 2026-10-25分析:SpaceX大幅上调Q4资本开支指引,AI算力采购规模大增
- 2026-10-25操纵股价,香港证监会出手!严查三高管
- 2026-10-24苯肼商品报价动态(2026-10-24)
- 2026-10-24一油轮在霍尔木兹海峡附近遇袭 船舶单周通航量下降
- 2026-10-24美国10月制造业PMI升至56.0,超出市场预期,制造业扩张速度加快
- 2026-10-24天创股份:关于控股股东权益变动触及5%刻度的提示性公告
- 2026-10-24为助力缅因州参议员,特朗普拟取消部分加拿大商品50%关税
- 2026-10-24谁最豪?多家公司同日披露回购方案或提议,最高上限10亿元
- 2026-10-23万孚生物终止四年募投项目:产能扩张反转 行业调整下的战略收缩
网友评论