
光大期货:7月23日软商品日报
白糖:
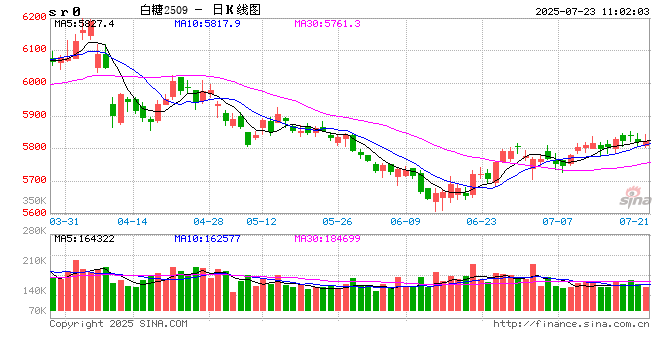
消息方面,欧洲作物监测机构MARS将2025年欧盟的甜菜单产预估下调至每公顷74.8吨,上月预估为每公顷76.3吨,但仍比过去五年的平均水平高出2%。现货报价方面,广西制糖集团报价区间为6010~6090元/吨,部分调整10~20元/吨,涨跌不一;云南制糖集团报价5820~5860元/吨,部分下调10元/吨;加工糖厂主流报价区间为6180~6590元/吨,仅个别下调10元/吨。原糖方面,增产压力下近期呈震荡走势,暂时难以突破。国内方面,7月进口糖预估较高,市场承压,预计期价仍保持偏弱震荡走势。
棉花:
棉花:周二,ICE美棉上涨0.23%,报收68.26美分/磅,CF509环比上涨0.11%,报收14225元/吨,主力合约持仓环比下降5314手至55.42万手,新疆地区棉花到厂价为15416元/吨,较前一日下跌64元/吨,中国棉花价格指数3128B级为15549元/吨,较前一日下降40元/吨。国际市场方面,近期美棉整体驱动有限,市场关注重心更多在于宏观层面,美元指数在98附近上下震荡,7月美联储议息会议大概率按兵不动,9月降息概率较大,关注预期是否会有变动,基本面驱动有限。国内市场方面,近期市场驱动逻辑有所转变,市场情绪逐渐升温,多数商品走强,收于涨停品种数量增加,棉价午盘V型反转,最终收涨。近期“反内卷”等消息对棉花影响有限,此前驱动郑棉的主要逻辑之一是低进口、低库存的现状,短期现状难改,棉价底部仍有支撑。但持续上行驱动力度不足,需求端大幅好转难度较大,新棉丰产预期较强,预期层面并不足以支撑棉价持续上行,主力合约持仓净流出。综合来看,我们认为短期郑棉下方有支撑,但难有持续上行走势,以震荡格局对待,警惕回落风险。可以考虑卖出价格较高的虚值看涨期权,同时买入价格较低的虚值看跌期权。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
猜你喜欢
- 2026-10-25钛酸四异丙酯商品报价动态(2026-10-24)
- 2026-10-25分析:SpaceX大幅上调Q4资本开支指引,AI算力采购规模大增
- 2026-10-25操纵股价,香港证监会出手!严查三高管
- 2026-10-24苯肼商品报价动态(2026-10-24)
- 2026-10-24一油轮在霍尔木兹海峡附近遇袭 船舶单周通航量下降
- 2026-10-24美国10月制造业PMI升至56.0,超出市场预期,制造业扩张速度加快
- 2026-10-24天创股份:关于控股股东权益变动触及5%刻度的提示性公告
- 2026-10-24为助力缅因州参议员,特朗普拟取消部分加拿大商品50%关税
- 2026-10-24谁最豪?多家公司同日披露回购方案或提议,最高上限10亿元
- 2026-10-23万孚生物终止四年募投项目:产能扩张反转 行业调整下的战略收缩
网友评论