
中银国际:升中国通信服务目标价至5.15港元 重申评级“买入”
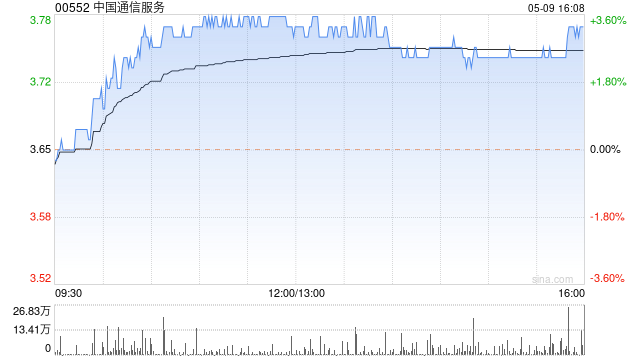
中银国际发布研报称,中国通信服务(00552)上半年净利润同比增长0.2%至21.3亿元人民币,符合预期,总收入同比增长3.4%至769.4亿元人民币,高出预期。毛利率同比下降0.6个百分点至10.3%,主要由于客户持续推动重点资本投资项目的设计与施工降本。该行表示,将其目标价上调至5.15港元,同时调整集团2025至2027年盈利预测,重申其评级为“买入”。
该行表示,受益于数字基础设施建设需求旺盛,非电信及国际业务收入同比增长12.6%,并预计随着多间中国本地GPU厂商加速量产,下半年电信营运商资本开支将明显提速。
猜你喜欢
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25一架波音737跑了三趟德黑兰,运的不是人,是30亿美元现金
- 2026-10-25对氯甲苯商品报价动态(2026-10-24)
- 2026-10-25钛酸四异丙酯商品报价动态(2026-10-24)
- 2026-10-25分析:SpaceX大幅上调Q4资本开支指引,AI算力采购规模大增
- 2026-10-25操纵股价,香港证监会出手!严查三高管
- 2026-10-24苯肼商品报价动态(2026-10-24)
- 2026-10-24一油轮在霍尔木兹海峡附近遇袭 船舶单周通航量下降
- 2026-10-24美国10月制造业PMI升至56.0,超出市场预期,制造业扩张速度加快
- 2026-10-24天创股份:关于控股股东权益变动触及5%刻度的提示性公告
网友评论