
国泰海通证券:TCL电子维持“增持”评级 目标价18.2港元
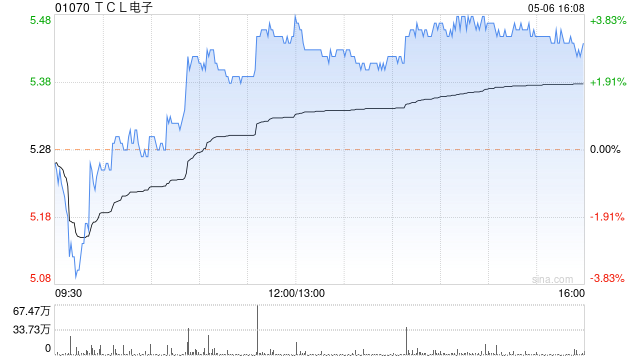
国泰海通证券发布研报称,维持TCL电子(01070)盈利预测,预计2026-2028年EPS分别为1.2/1.5/1.8港元,同比+23%/+25%/+20%,对应PE各12/10/8倍。参考同行业给予26年15xPE,目标价为18.2港元,维持“增持”评级。该行认为,公司为强alpha+低估值+高分红标的,全球份额持续向上,高端化全球化再进一步。
国泰海通证券主要观点如下:
公司发布26H1业绩预告
公司预计2026H1实现收入603~657亿港元,同比+10%20%;经调整归母净利润预计为14.8亿港元16.5亿港元,同比+40%56%;其中26Q2实现收入311365亿港元,同比+6%24%,经调整归母净利润11.012.7亿港元,同比+22%~41%。
电视主业预计增长稳健,外销增速或高于内销
以中值计,26Q2公司收入同比+15%。该行预计内销结构升级为主要驱动,参考奥维26Q2 TCL主品牌线上线下合并销售份额+1.0pct,均价同比+7%。该行预计外销延续较好增长,在世界杯体育赛事带动下公司全球化和中高端化的战略稳步推进,海外份额持续向上。
产品结构提升,盈利能力向上
参考预告中枢,公司26Q2经调整归母净利率约3.5%,同比+0.4pct。随着全球化和中高端化战略进一步落地,TV业务保持全球领先地位且产品结构持续改善,毛利端表现改善明显;高毛利水平的互联网业务变现能力进一步增强,且中小尺寸显示业务盈利能力有所提升。
风险提示
原材料价格波动、行业竞争加剧、宏观经济不确定性。
猜你喜欢
- 2026-10-23邮储银行大庆市分行被罚5万元:违反支付结算管理规定
- 2026-10-23361度早盘涨逾3% 公司三季度各渠道流水仍保持稳健增长势头
- 2026-10-23携程集团-S早盘涨近3% 花旗维持“买入”评级
- 2026-10-23中信建投期货:10月23日黑色早报
- 2026-10-23工行、建行股价再创新高,红利资产还能配置吗
- 2026-10-23多只医药主题基金实现“业绩突围”
- 2026-10-23Fireblocks驳斥了Visa收购谈判的相关报道
- 2026-10-23美的集团、宁德时代大手笔回购 以真金白银传递信心
- 2026-10-22晶科科技:关于与专业投资机构共同投资的进展公告
- 2026-10-22高盛观点|AI改写格局:中国崛起
网友评论