
光大期货:1月9日软商品日报
白糖:
(张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
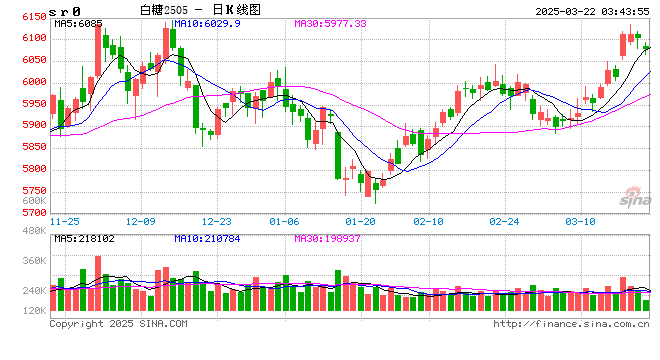
消息方面,2025/26榨季截至1月7日,泰国累计甘蔗入榨量为1697.82万吨,较去年同期的2274.32万吨减少576.5万吨,降幅25.35%;甘蔗含糖分11.54%,较去年同期的11.62%减少0.08%;产糖率为9.017%,较去年同期的9.226%,减少0.209%;产糖量为153.09万吨,较去年同期的209.82万吨减少56.73万吨,降幅27.03%。现货报价方面,广西制糖集团报价区间为5320~5380元/吨,少数上调10元/吨;云南制糖集团报价5140~5230元/吨,报价持稳。原糖方面近期市场并无新的消息指引,泰国产糖率及产糖量均不及去年同期,未来继续关注泰国及印度生产情况。国内近期受益于宏观情绪及大宗商品回暖糖价受到提振,但上方保值盘压力显著,预计期价延续震荡。近期现货成交尚可,关注成交持续性。
棉花:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,ICE美棉下跌0.69%,报收64.4美分/磅,郑棉主力合约环比下降1.5%,报收14740元/吨,主力合约持仓环比下降62575手至85.29万手,棉花3128B现货价格指数15610元/吨,较前一日下降70元/吨。国际市场方面,宏观层面扰动较多,基本面边际变化有限,震荡为主。国内市场方面,昨日郑棉主力合约减仓下行,市场情绪稍有降温。回顾过去,近期市场情绪偏暖、预期偏强是行情驱动的主要因素,但郑棉期价来到相对高位后,下游的采购成本增加,后续开工或有一定影响,观望情绪较浓。展望未来,市场在高位存有一定分歧,短期以宽幅震荡对待,中长期来看,政策端仍有值得期待的事情,中长期棉价上方或仍有一定空间。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
猜你喜欢
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
- 2026-10-23MSCI梁青:气候转型与适应能力较强的企业,财务回报率较同业高出18%-25%
网友评论