
中银国际:华住集团-S重申“买入”评级 资本回报计划支持估值
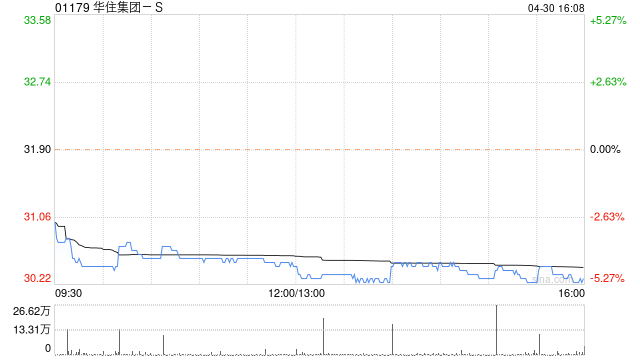
中银国际发布研报称,华住集团-S(01179)2026年第二季业绩稳健,经调整EBITDA同比增长20%至27亿元人民币,主要受持续扩张酒店网络、RevPAR改善以及轻资产加盟业务贡献增加所推动。令人鼓舞的是,虽然季度内受到恶劣天气影响,中国业务RevPAR仍同比增长1.1%。该行亦对管理层经营前景信心增强感到鼓舞,公司上调2026年收入指引,同时重申预计全年RevPAR将实现同比低个位数增长。此外,公司新宣布为期三年、总额25亿美元的股东回报计划,将进一步提升资本回报,并为估值提供支持。重申“买入”评级。
猜你喜欢
- 2026-10-23152家企,港股“上市申请失效”
- 2026-10-22首批主动ETF明日开售!易方达华夏富国汇添富等5家公司宣布自购13亿
- 2026-10-22A股全线重挫,创业板失守2600点,红利防线独木难支| 华宝基金3A日报(2026.10.22)
- 2026-10-22收评:创业板指跌4.37% 存储芯片板块午后异动拉升
- 2026-10-22养生堂化妆品吴依凡:IP和品牌不应该绑定性别叙事,最终回归产品本身
- 2026-10-22雷大鹏:应对极端气候挑战,共筑区域韧性未来
- 2026-10-22方达控股公布于10月22日上午起短暂停牌 待刊发内幕消息
- 2026-10-22国家能源集团年累计发电量突破1万亿千瓦时
- 2026-10-22英伟达CEO黄仁勋敦促欧洲推动各个行业采用AI
- 2026-10-21德银CEO淡化格里芬的AI泡沫担忧
网友评论