
【棕榈油周报】宏观衰退预期升温,美国生柴政策反复
2025年4月6日 农产品-棕榈油
宏观衰退预期升温,美国生柴政策反复
观点概述:
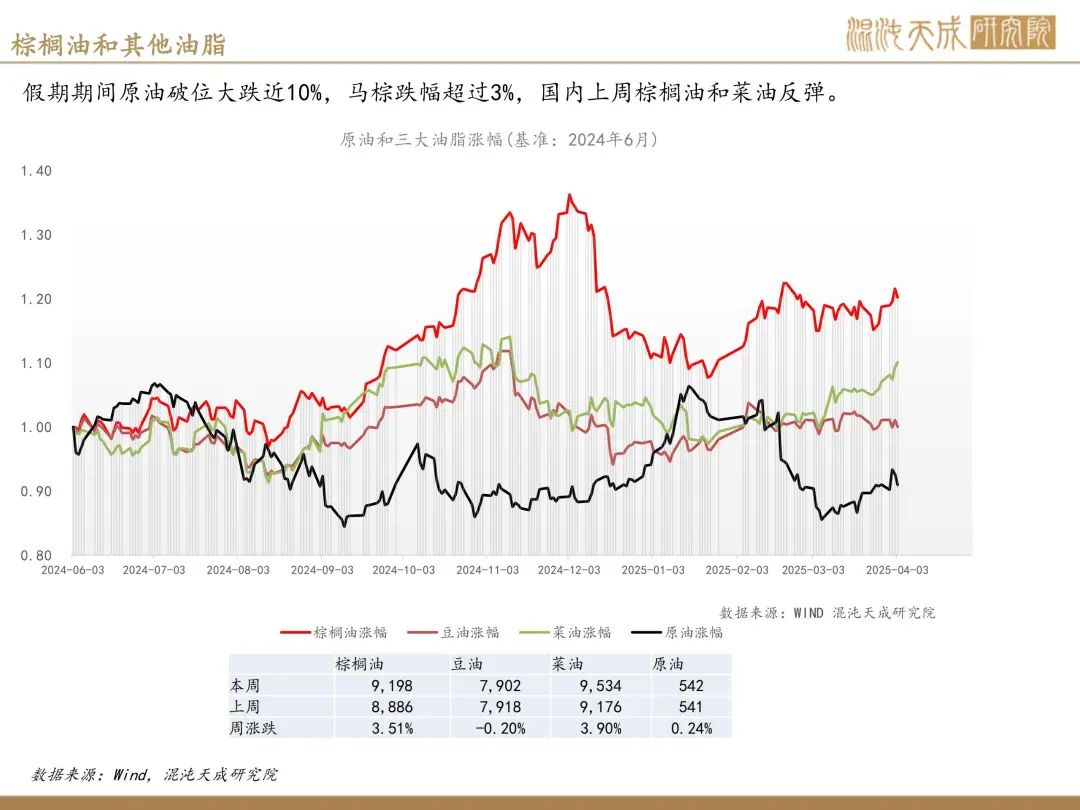
本周棕榈油先强势上涨2.4%,后回调1.7%。周二美国环境保护署(EPA)将举行会议,可能将新的义务目标量抬升至55亿至57.5亿加仑,盘面跟随美豆油大幅上涨近3%,然后宏观预期走弱,盘面有所回调。假期期间,随着关税政策持续发酵,全球衰退预期升温,原油破位大跌近10%,马棕跌幅超过3%。
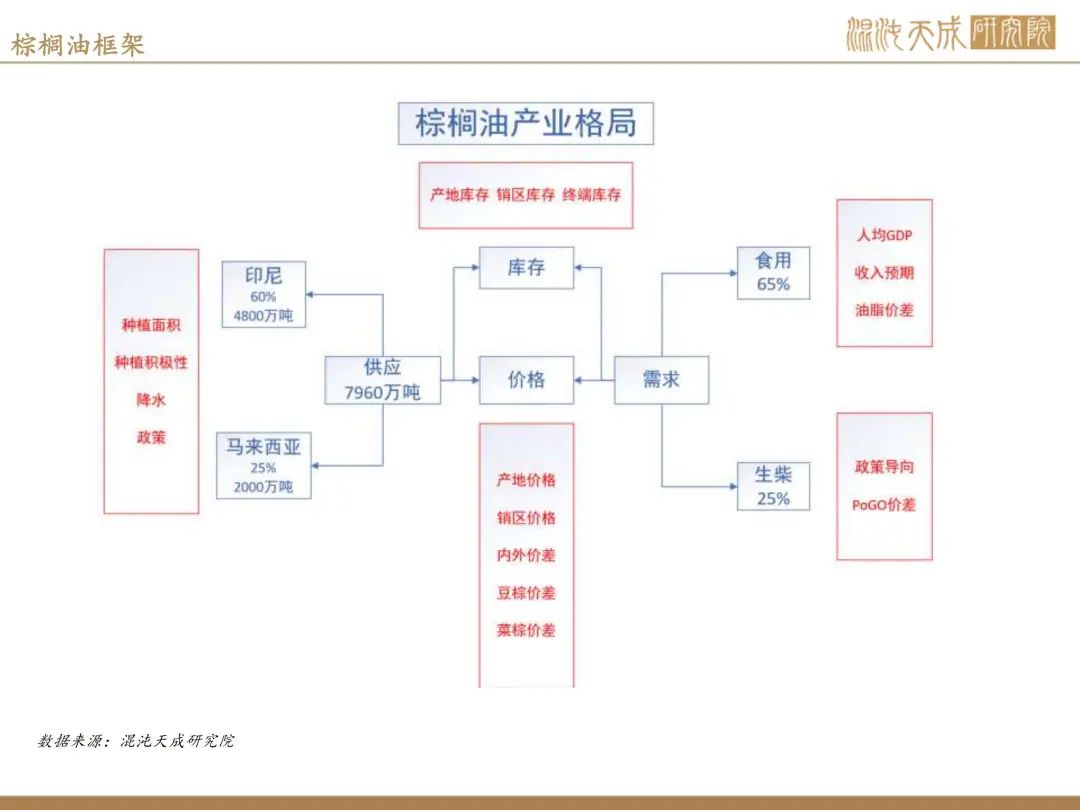
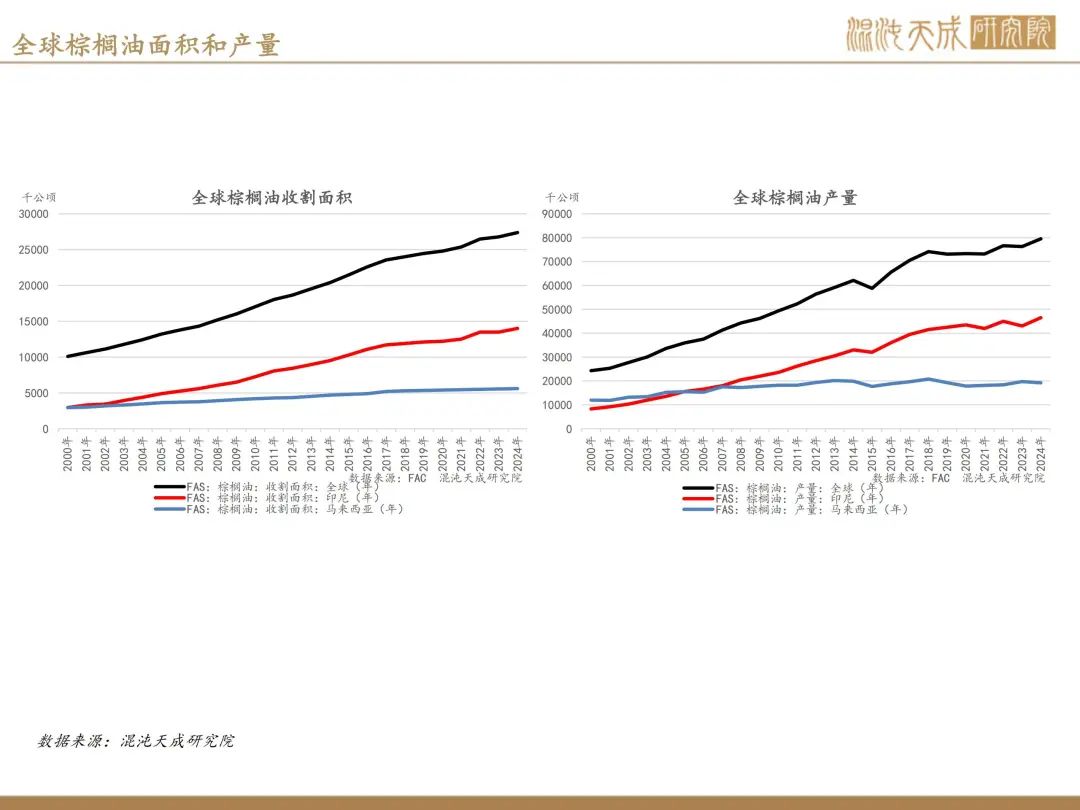
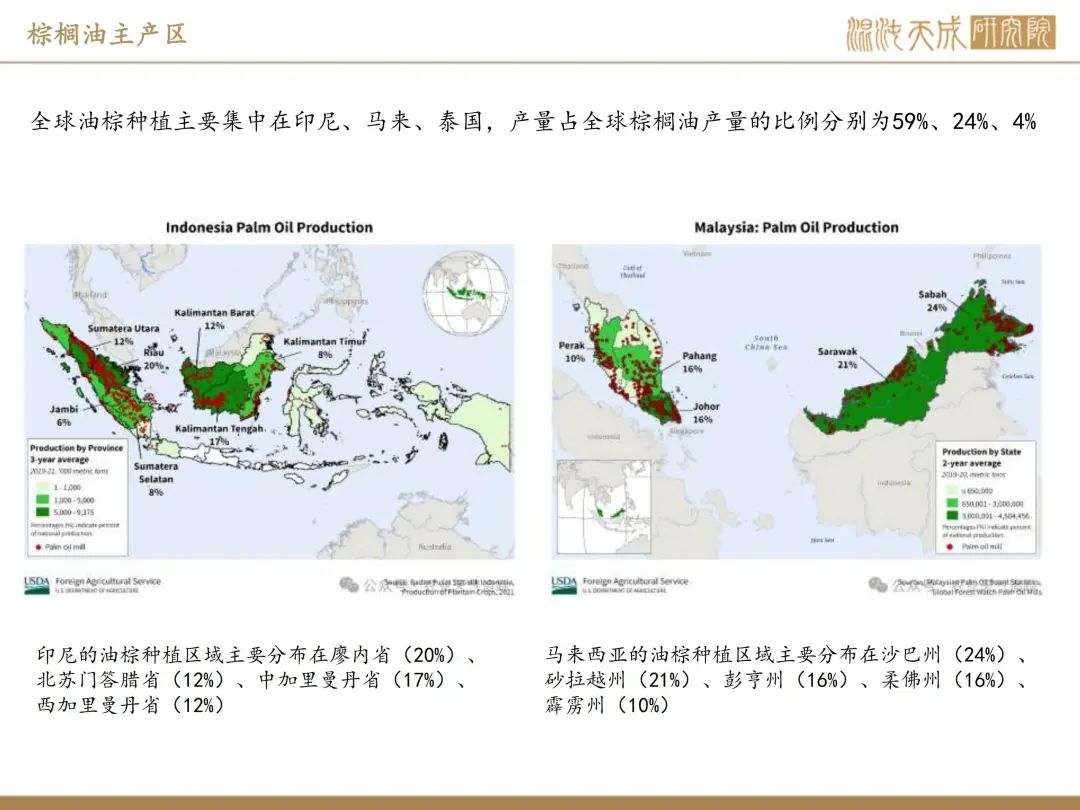
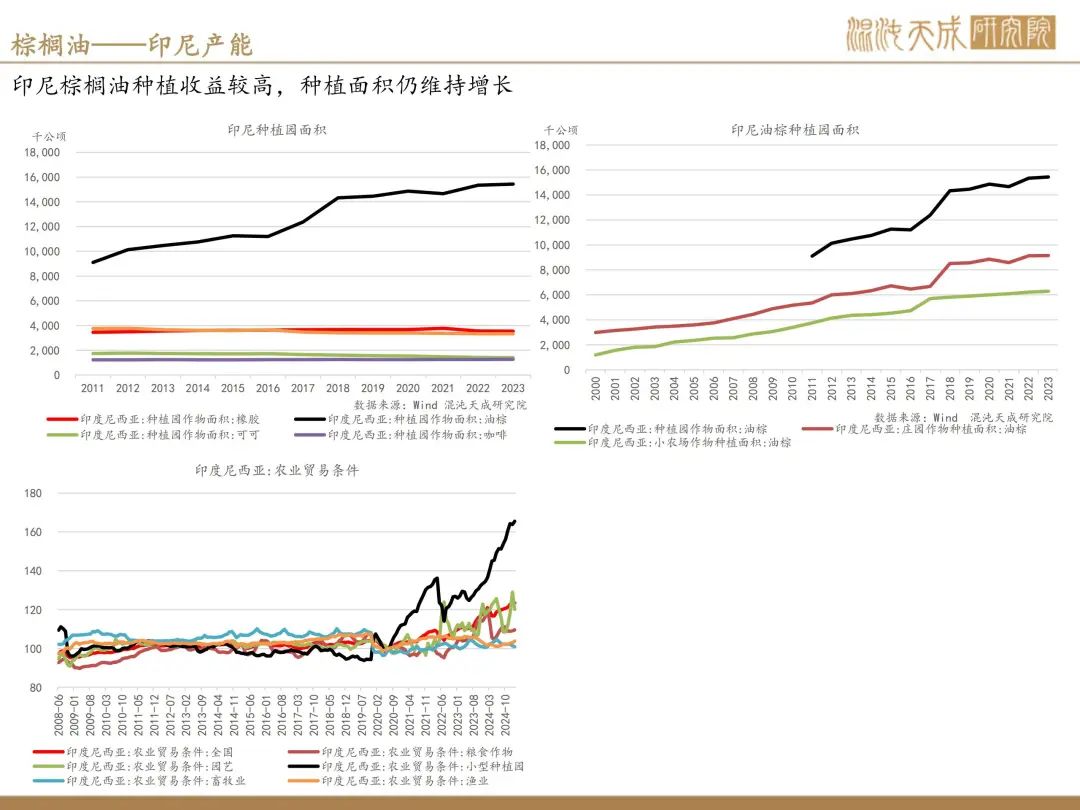
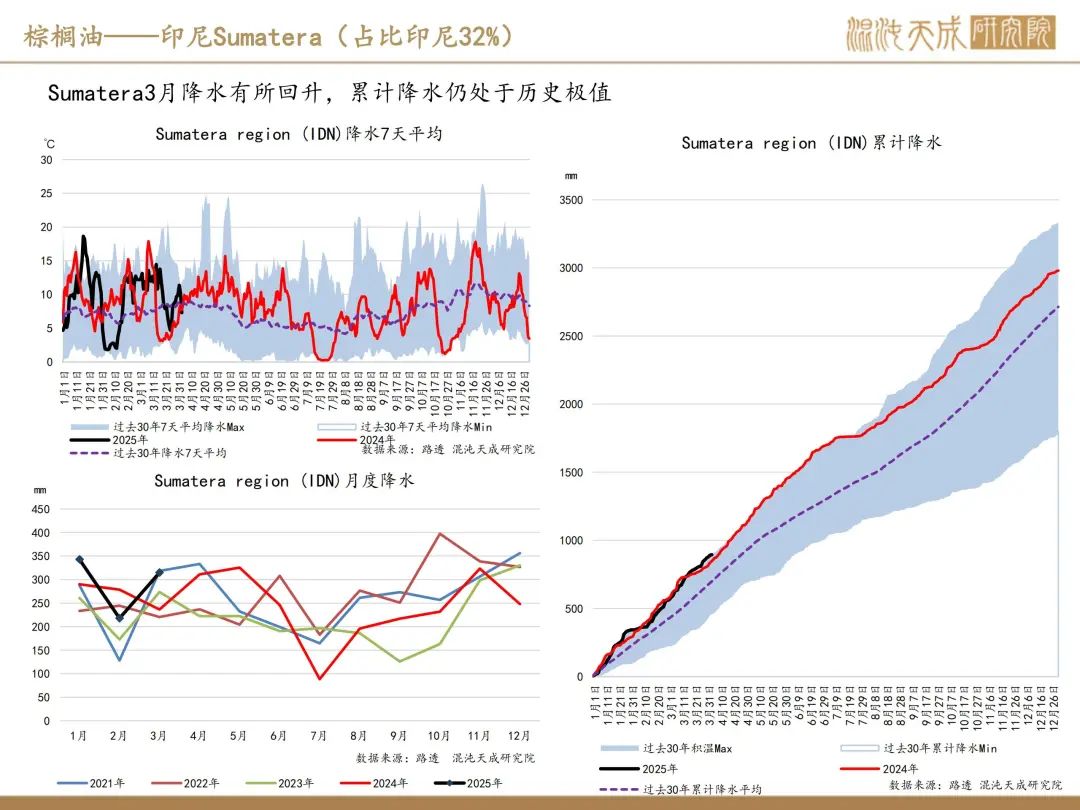
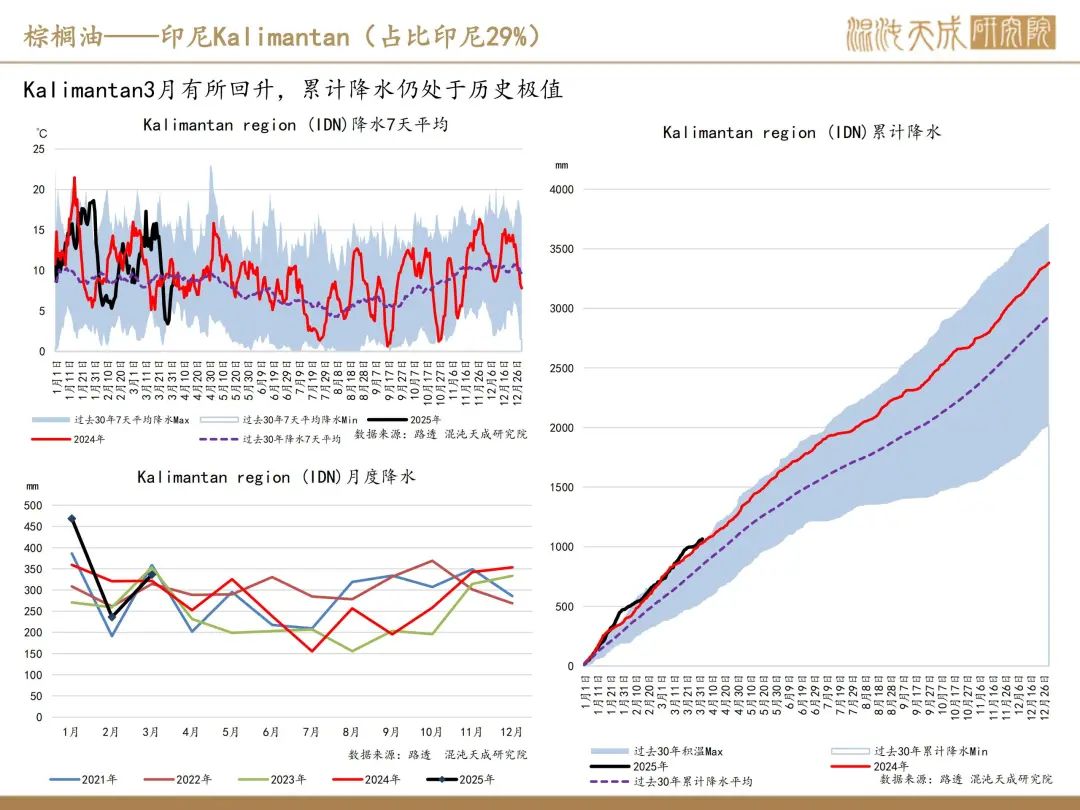
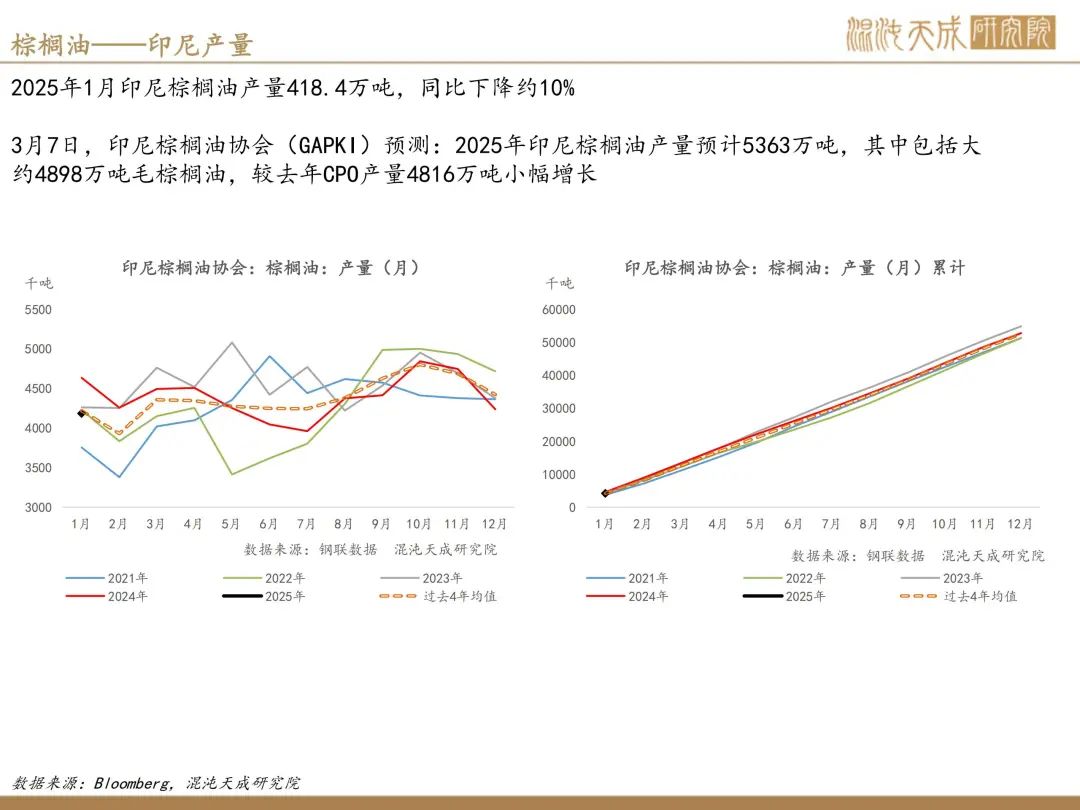
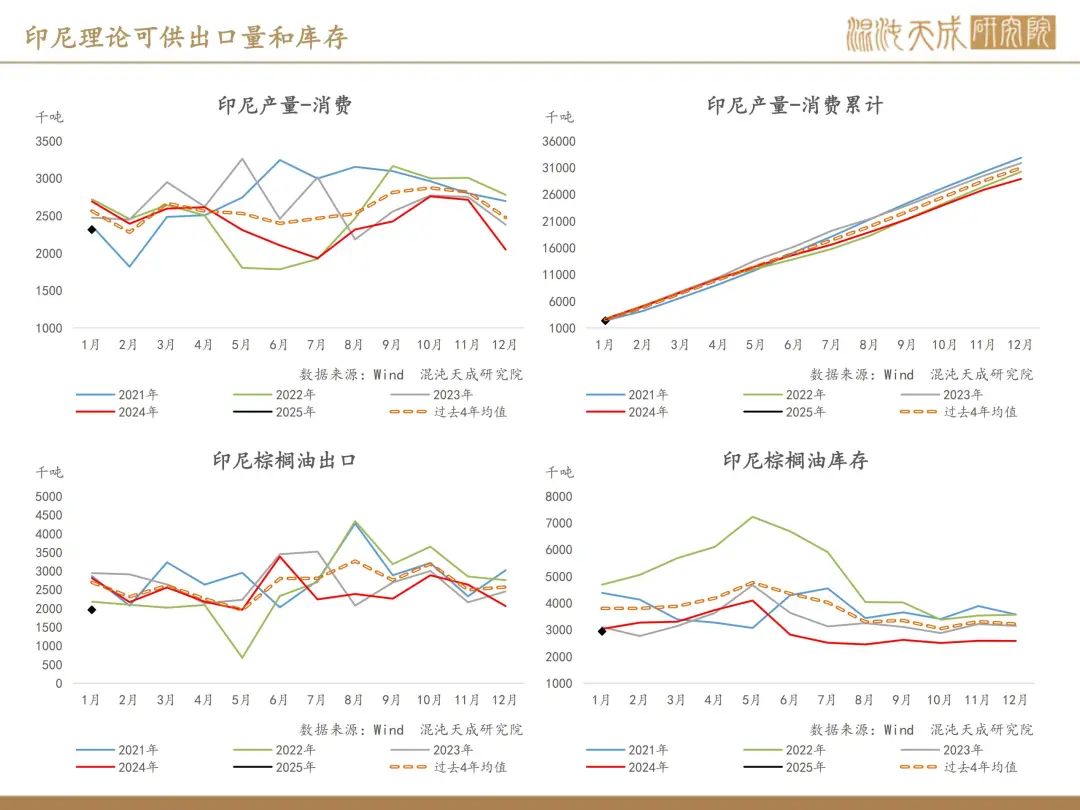
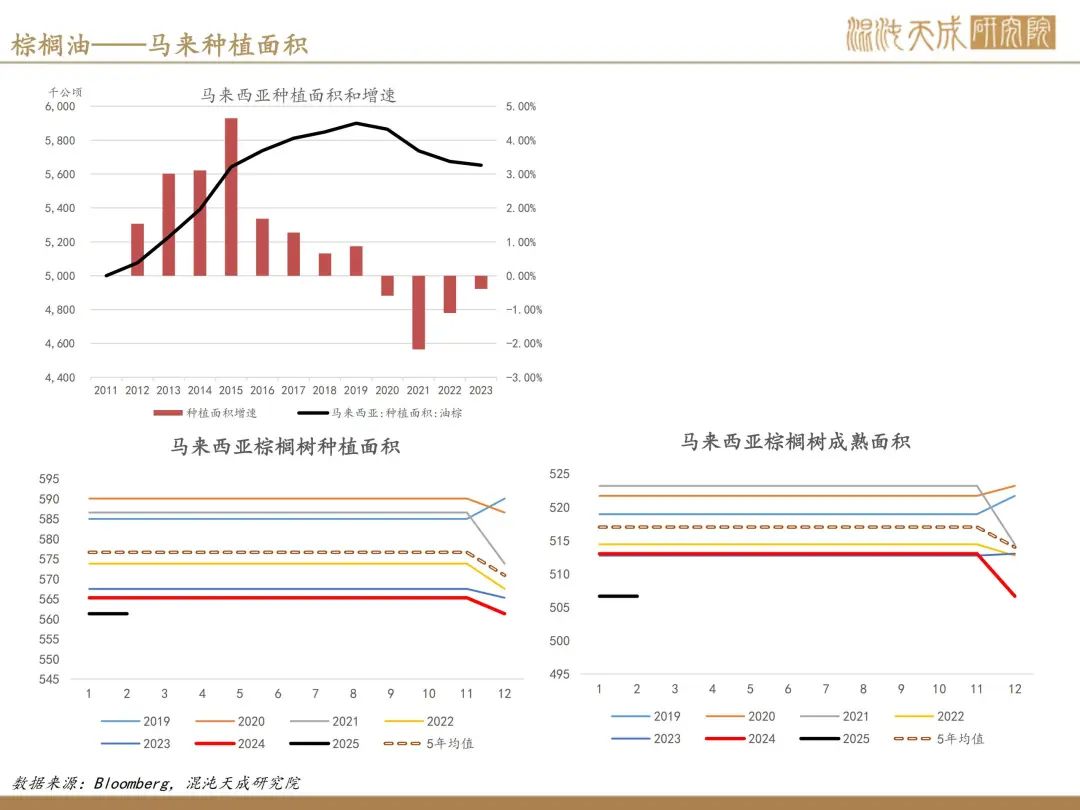
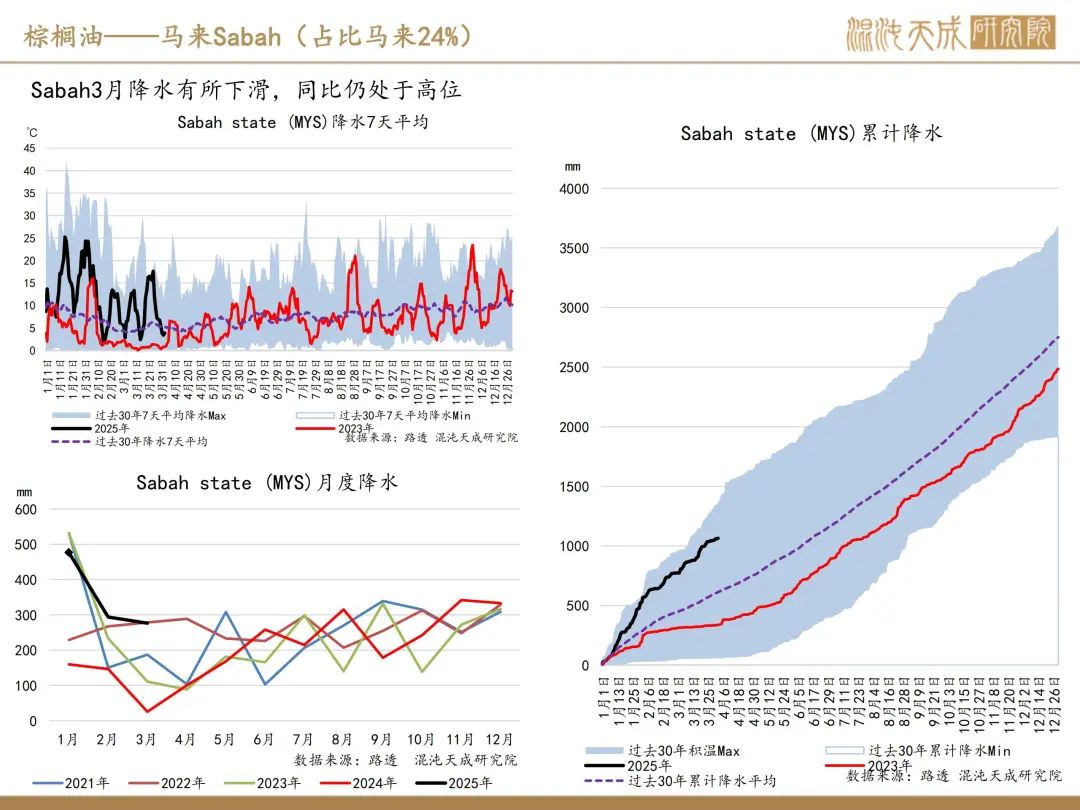
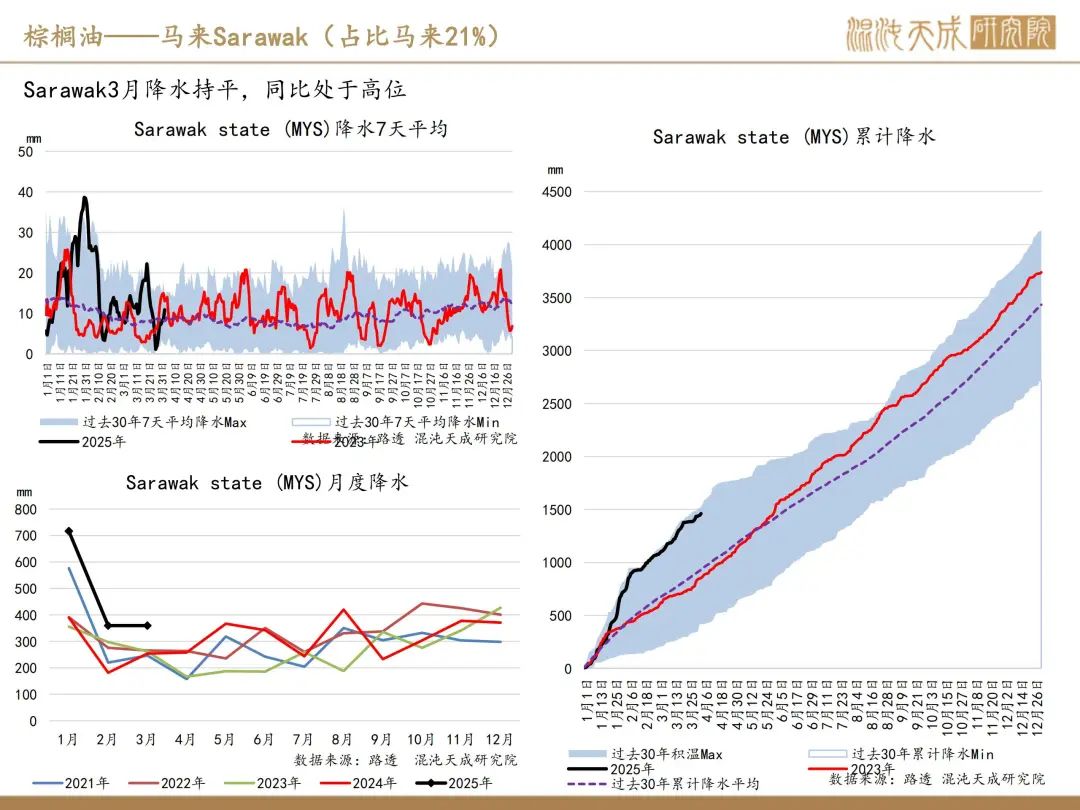
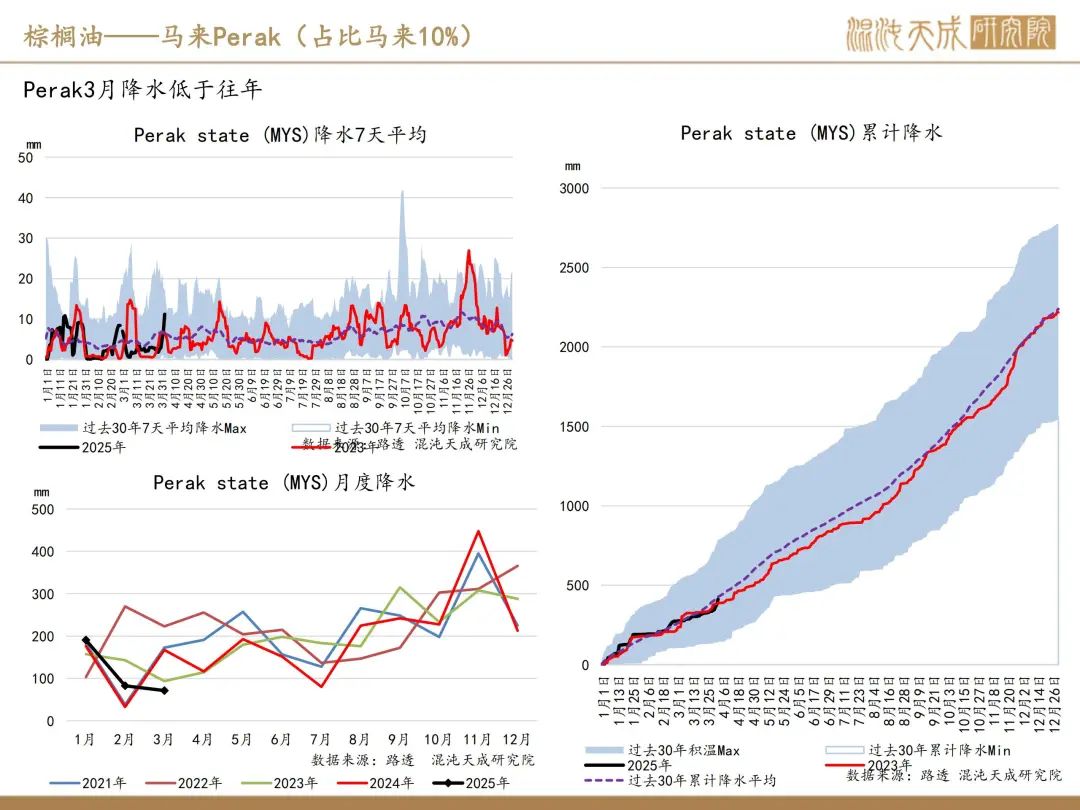
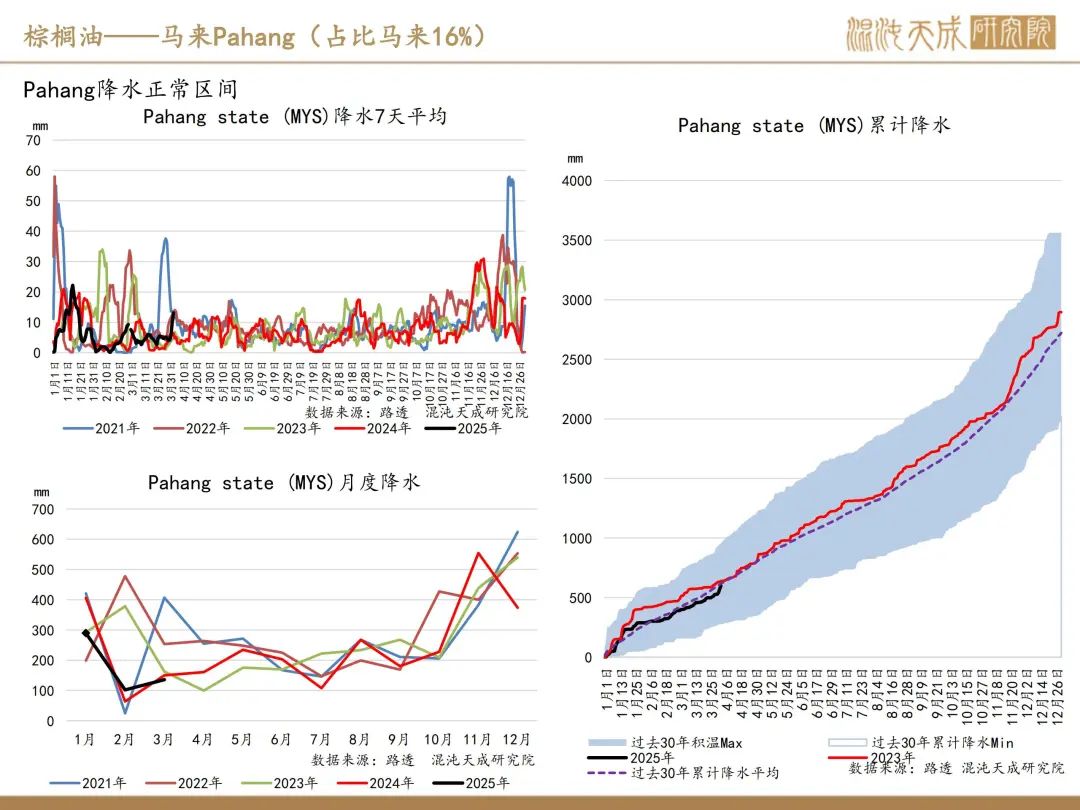
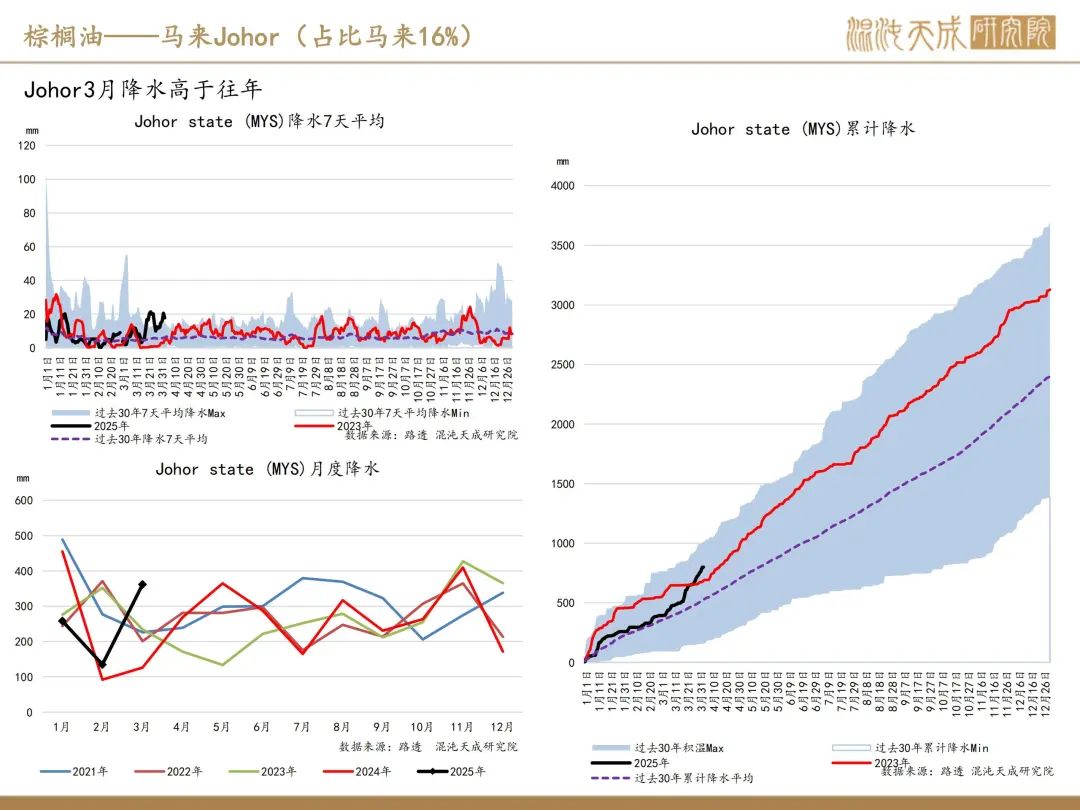
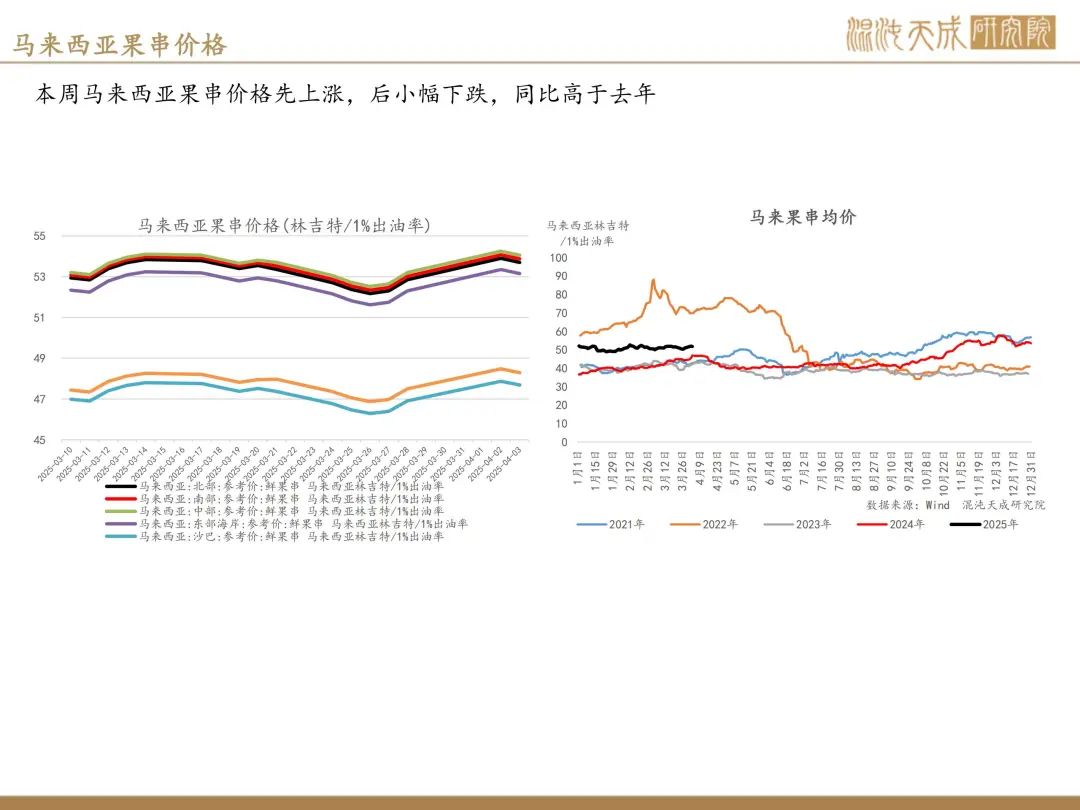
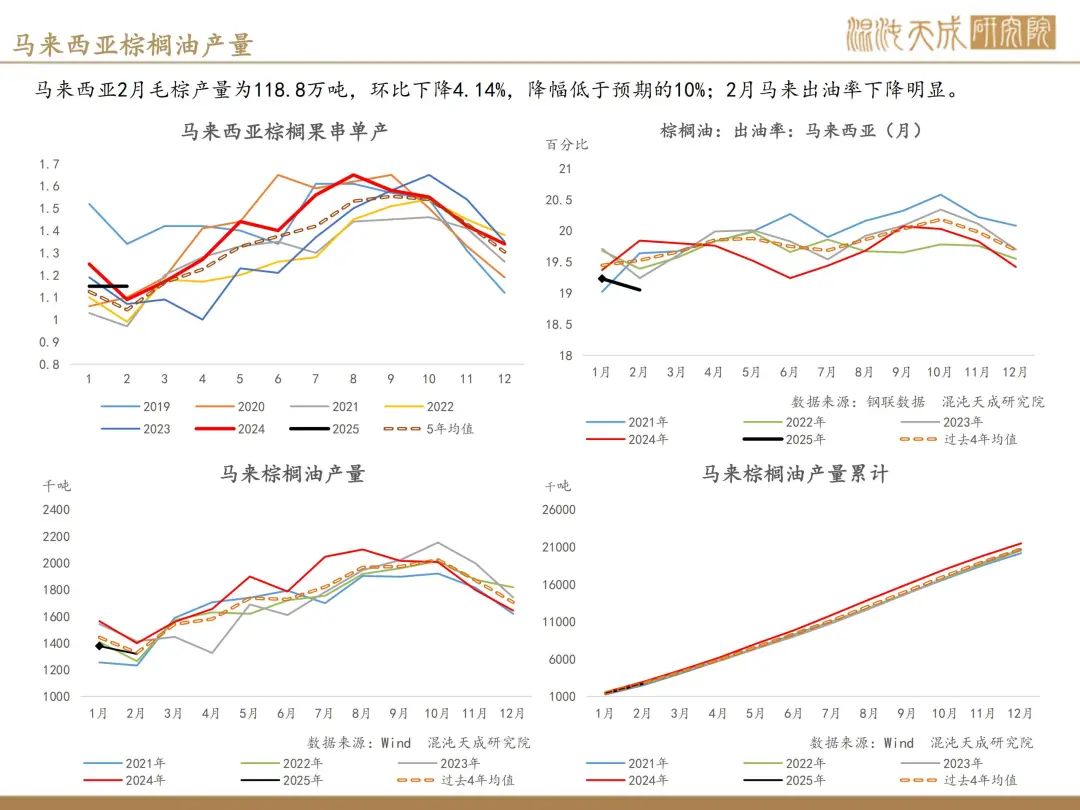
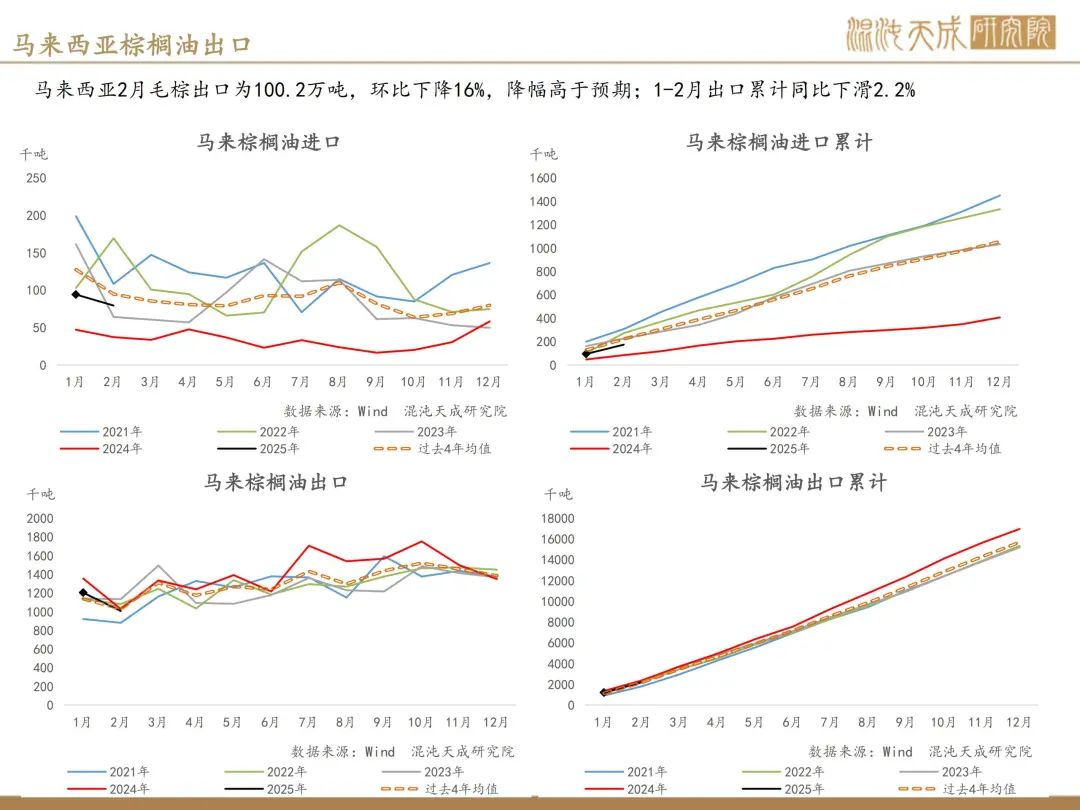
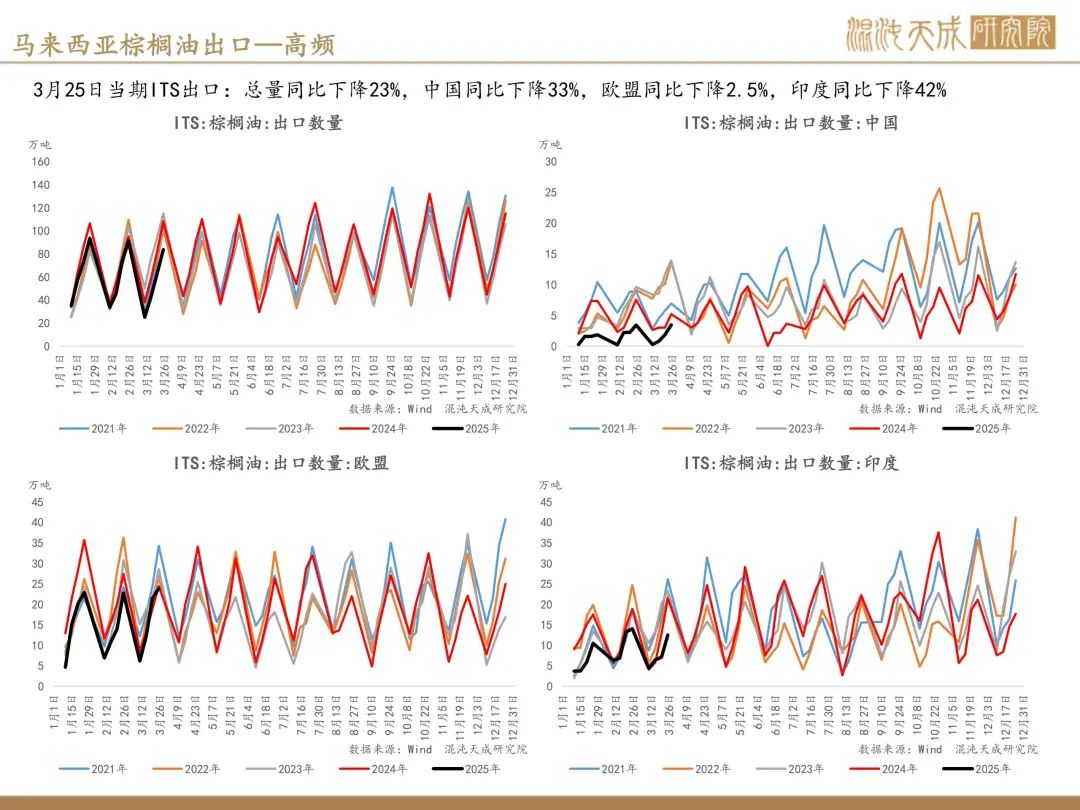
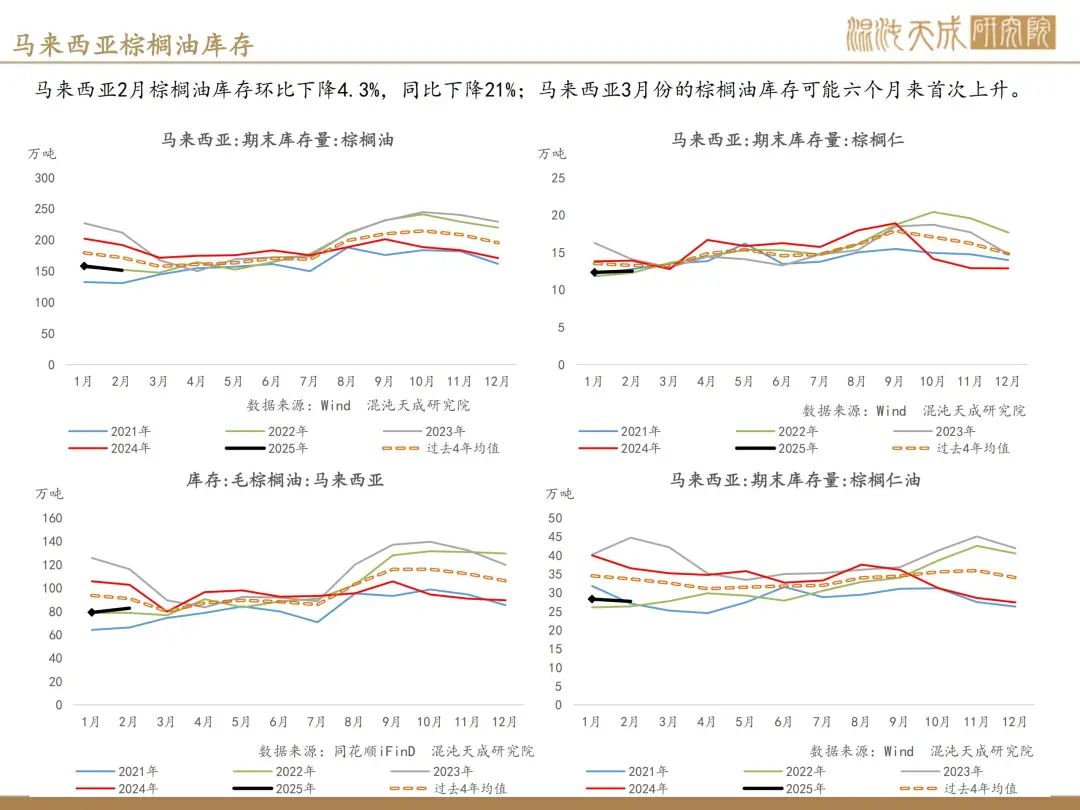
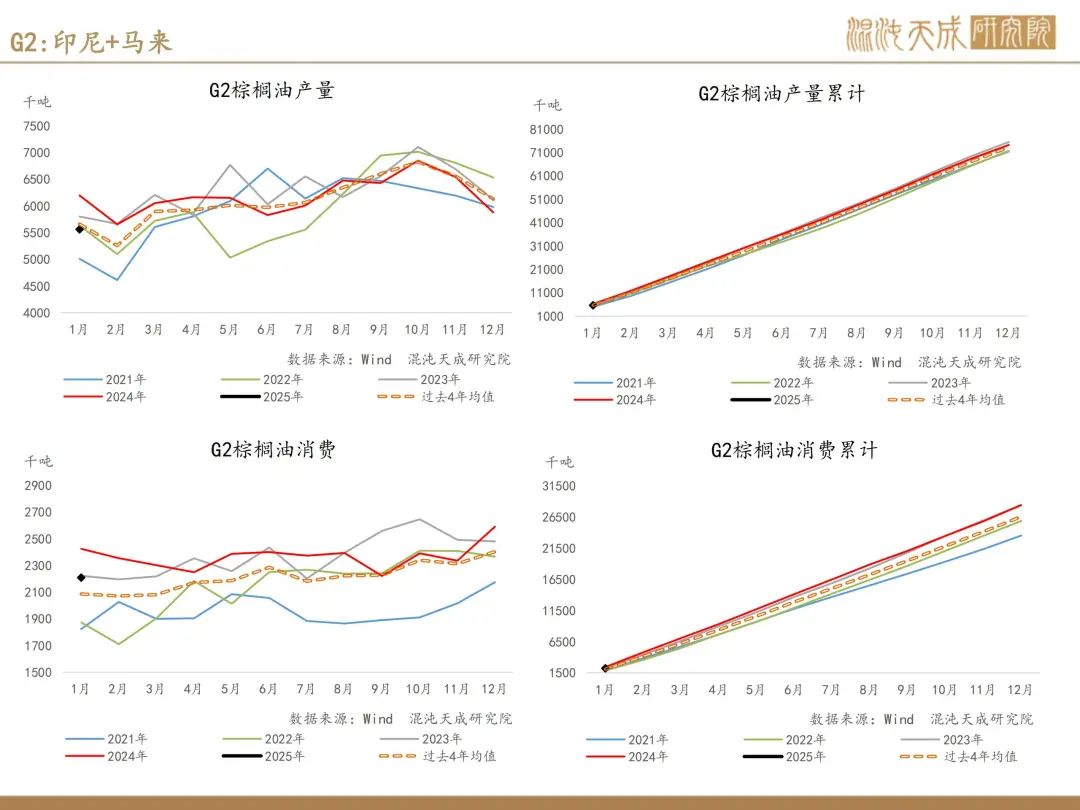
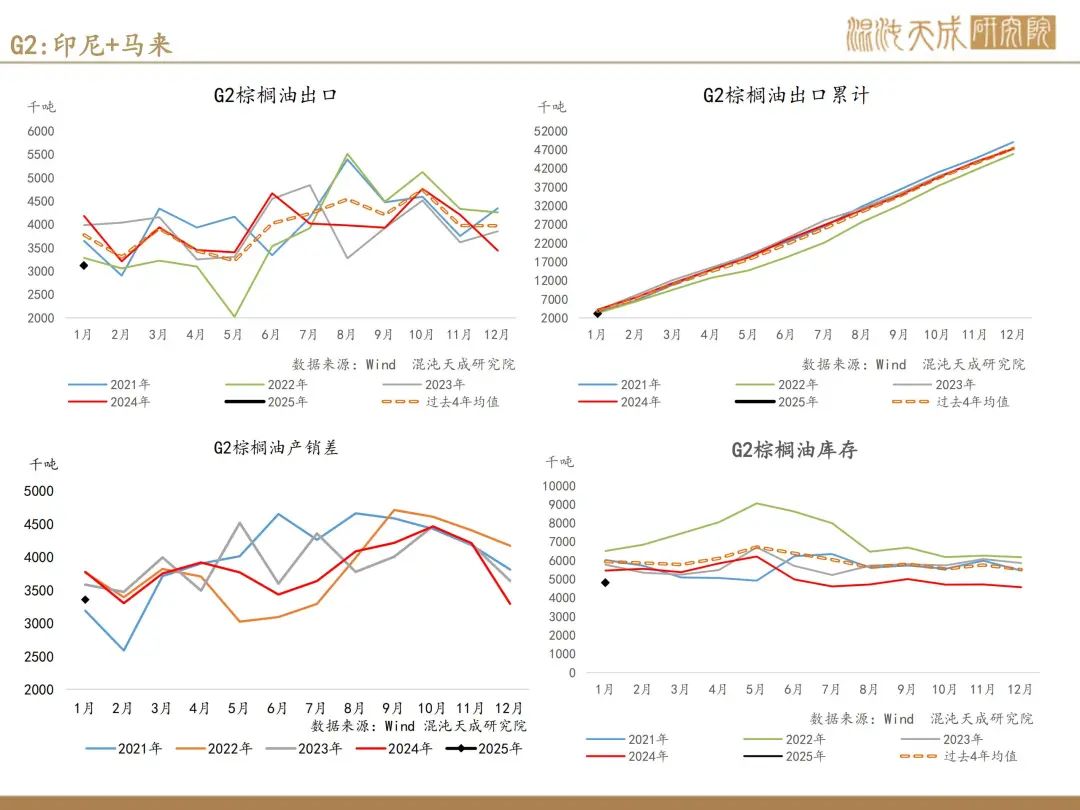
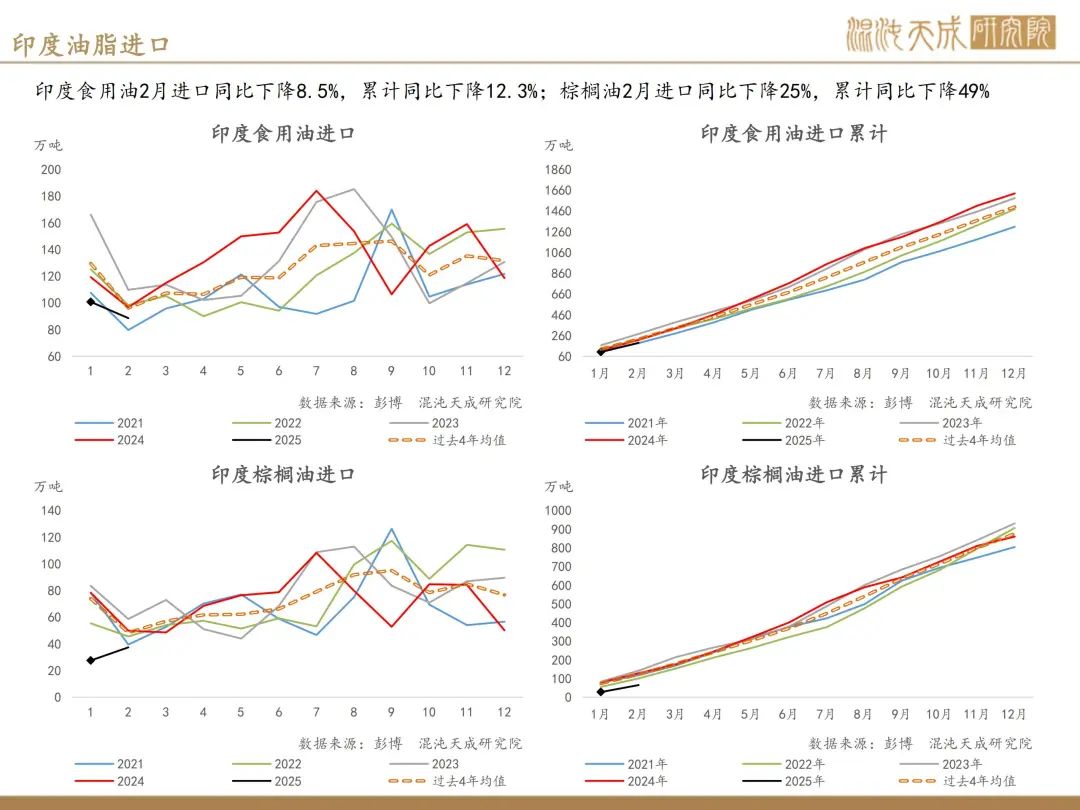
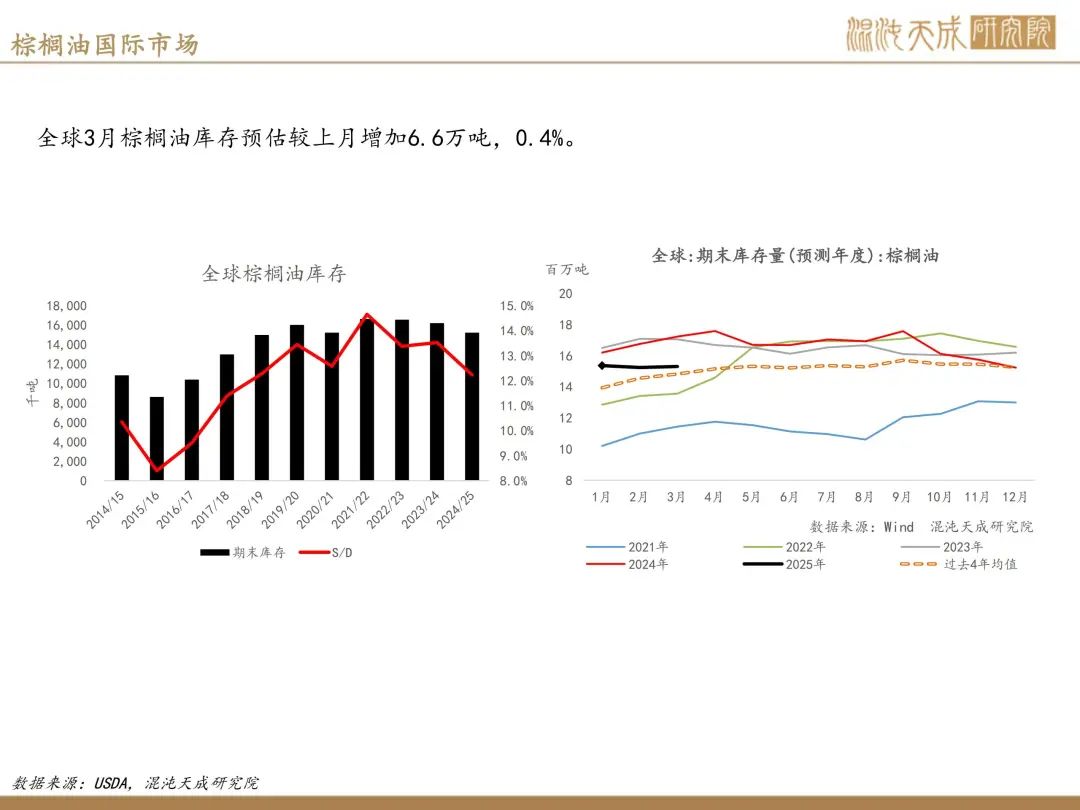
供给端:路透调查:马来西亚3月粗棕榈油产量预计为131万吨,较2月增长10.3%,出口量预计为102万吨,较2月份增长2%,终端库存预估为156万吨,较2月增长3%, 3月份的棕榈油库存可能六个月来首次上升,马来西亚数据偏利空;马来西亚Kim Loong近来宣布,计划在截至2026年1月31日的财政年度(FY26)将棕榈鲜果串产量提高5%至10%,理由是棕榈树的树龄较小,以及正在进行的补种工作;印尼一位种植园基金官员周二表示,印尼计划将棕榈油出口税提高至毛棕榈油参考价格的4.5%至10%,从3%提高至7.5%,以资助生物柴油中棕榈油用量的强制增加。
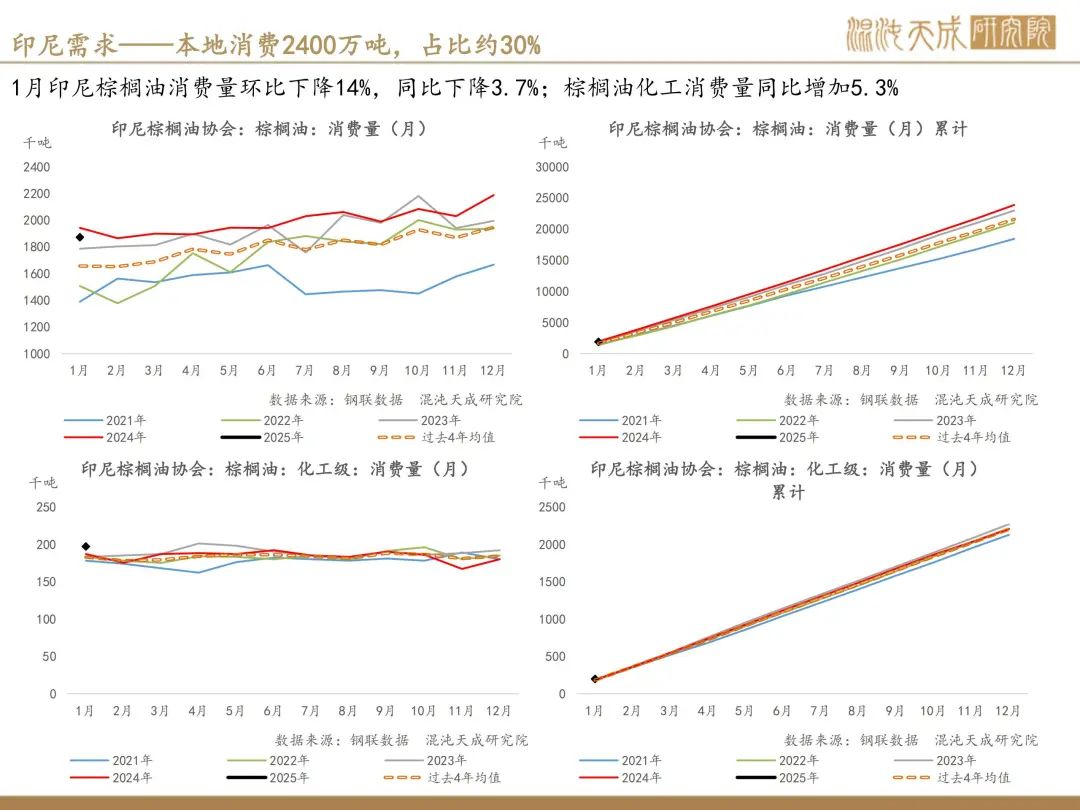
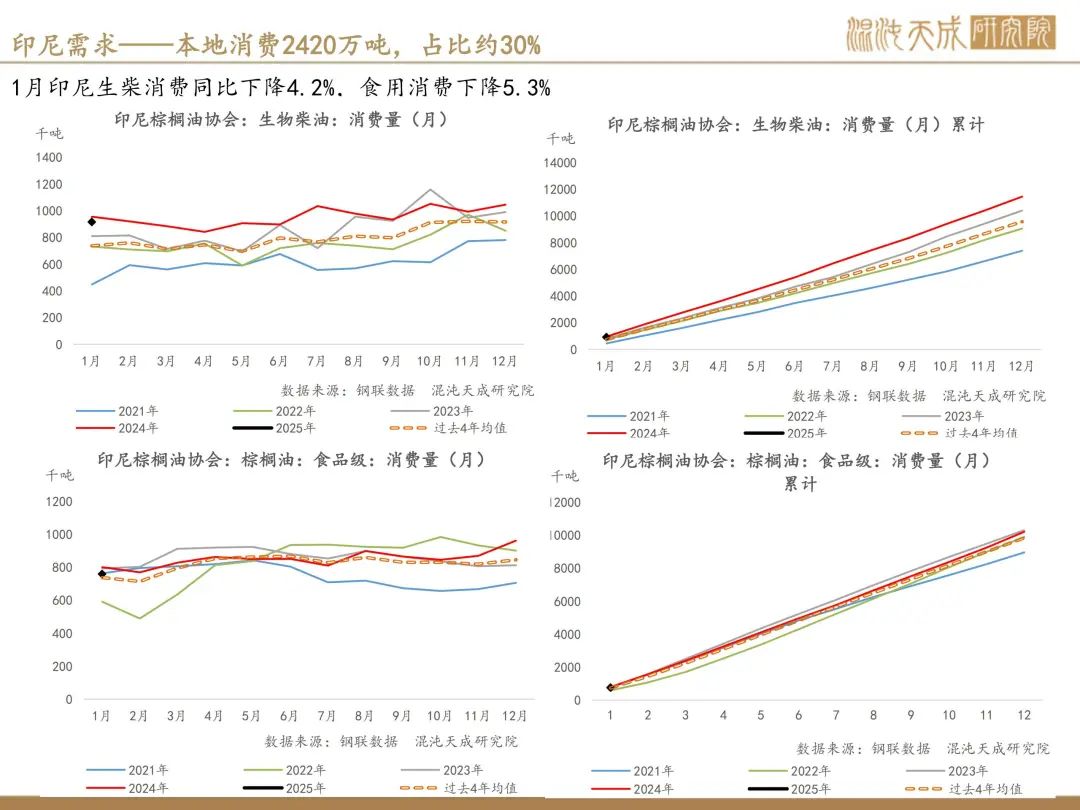
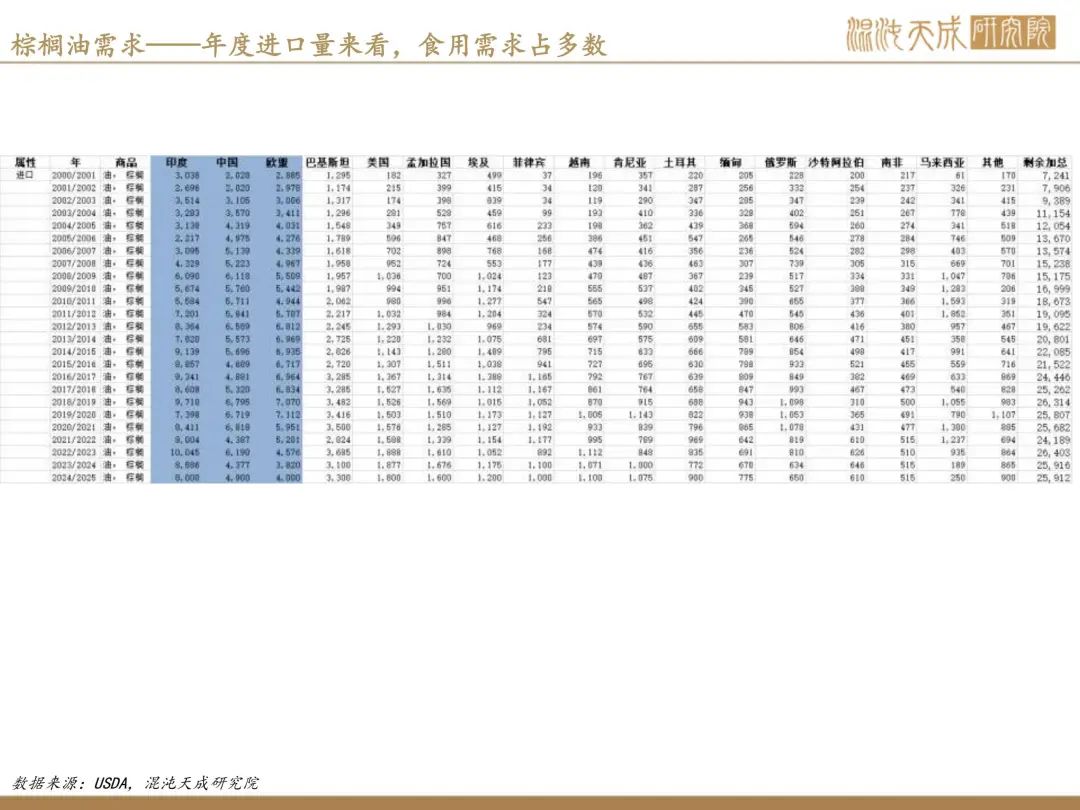
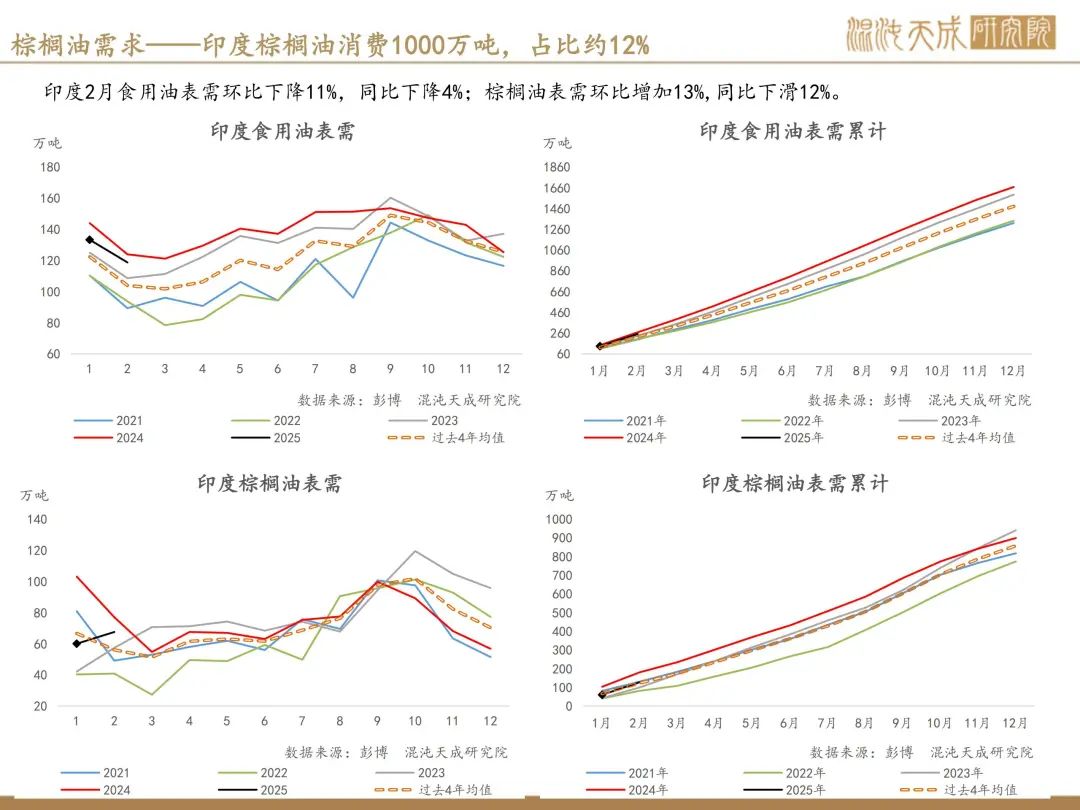
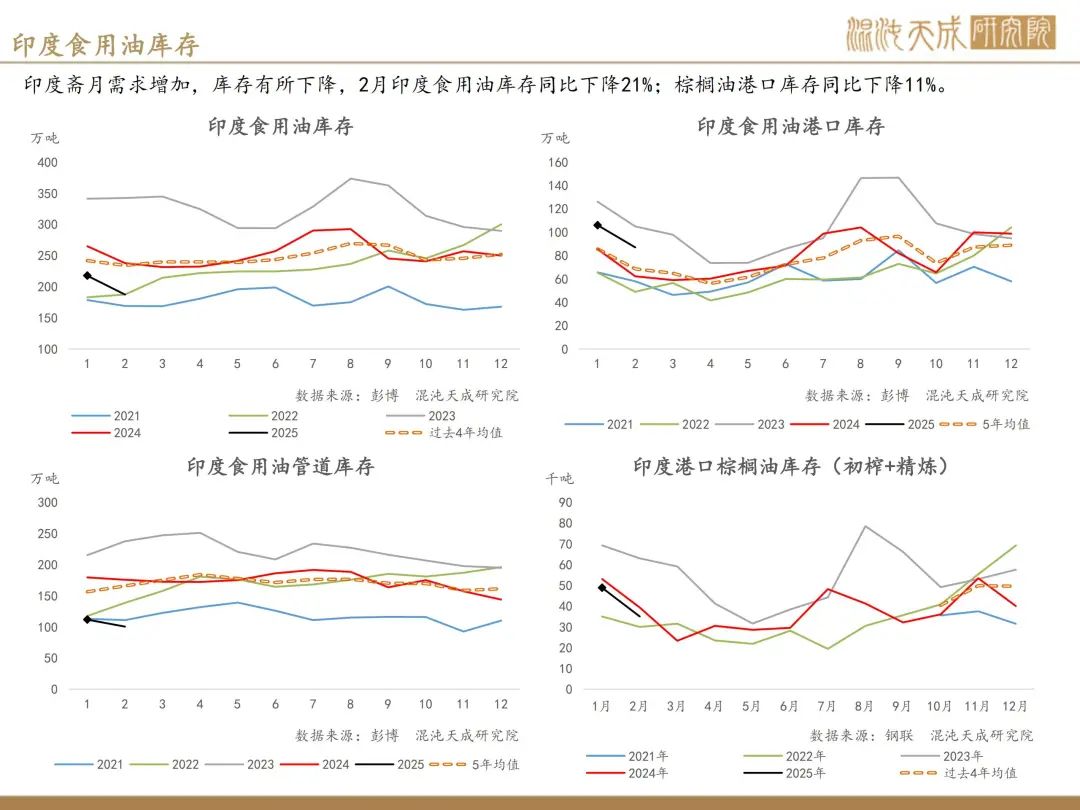
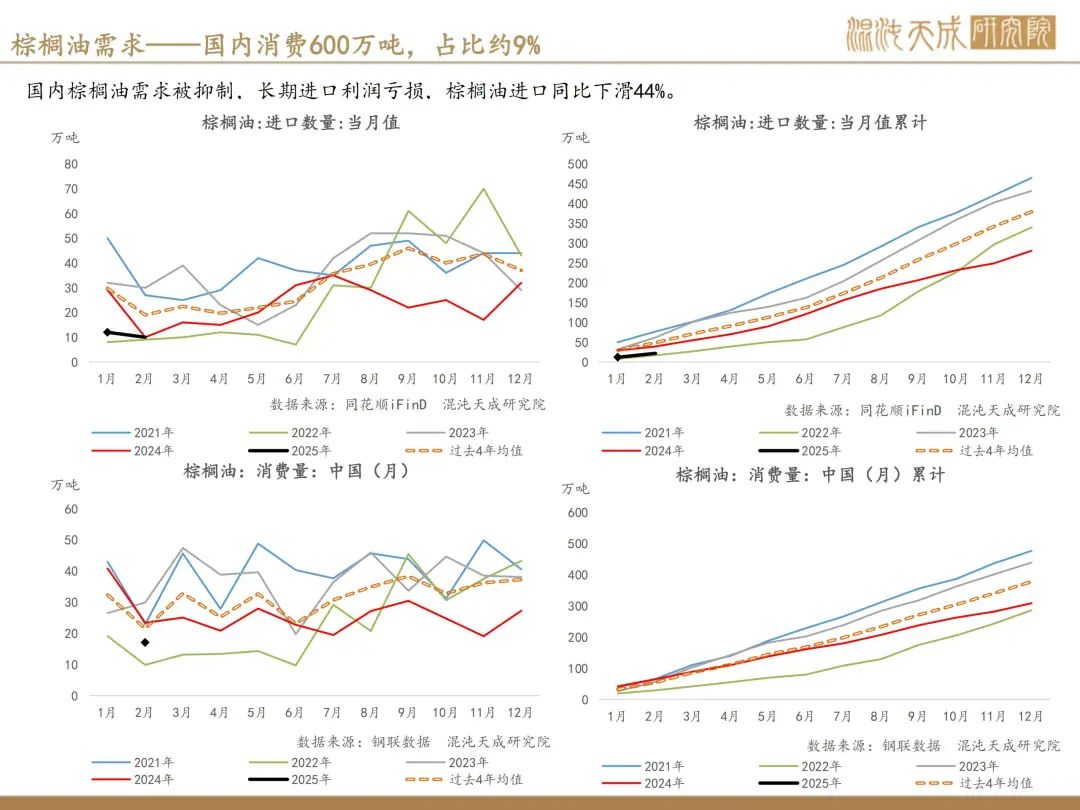
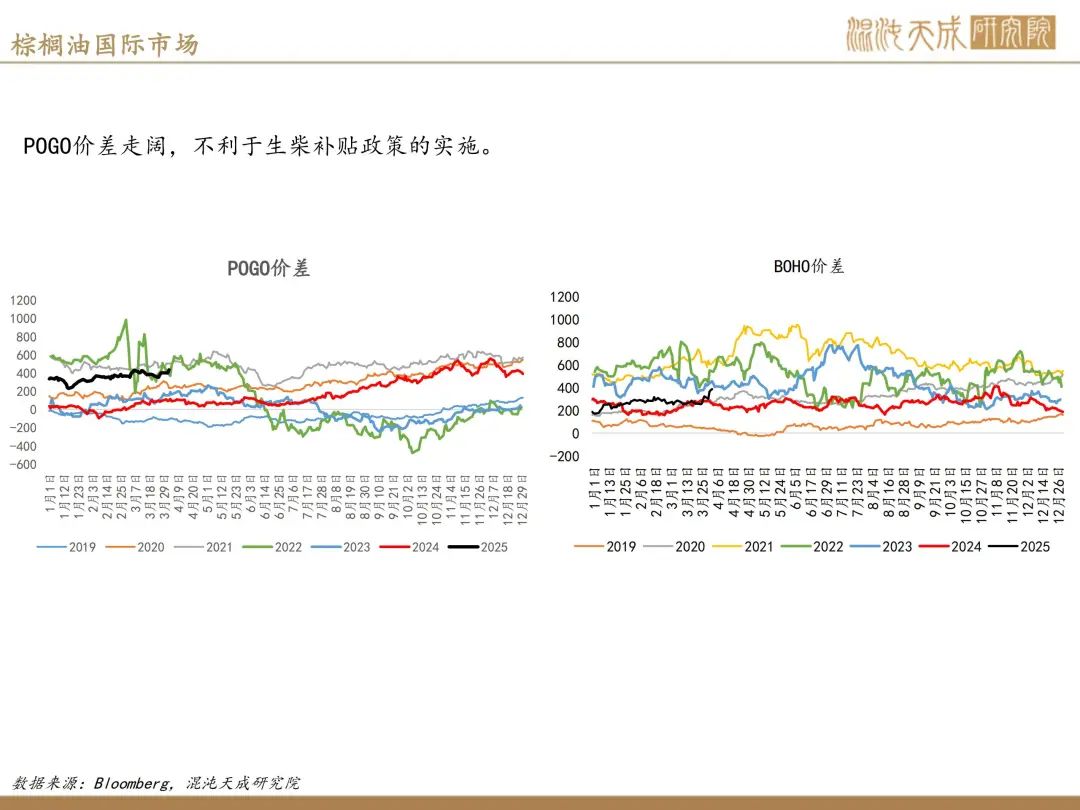
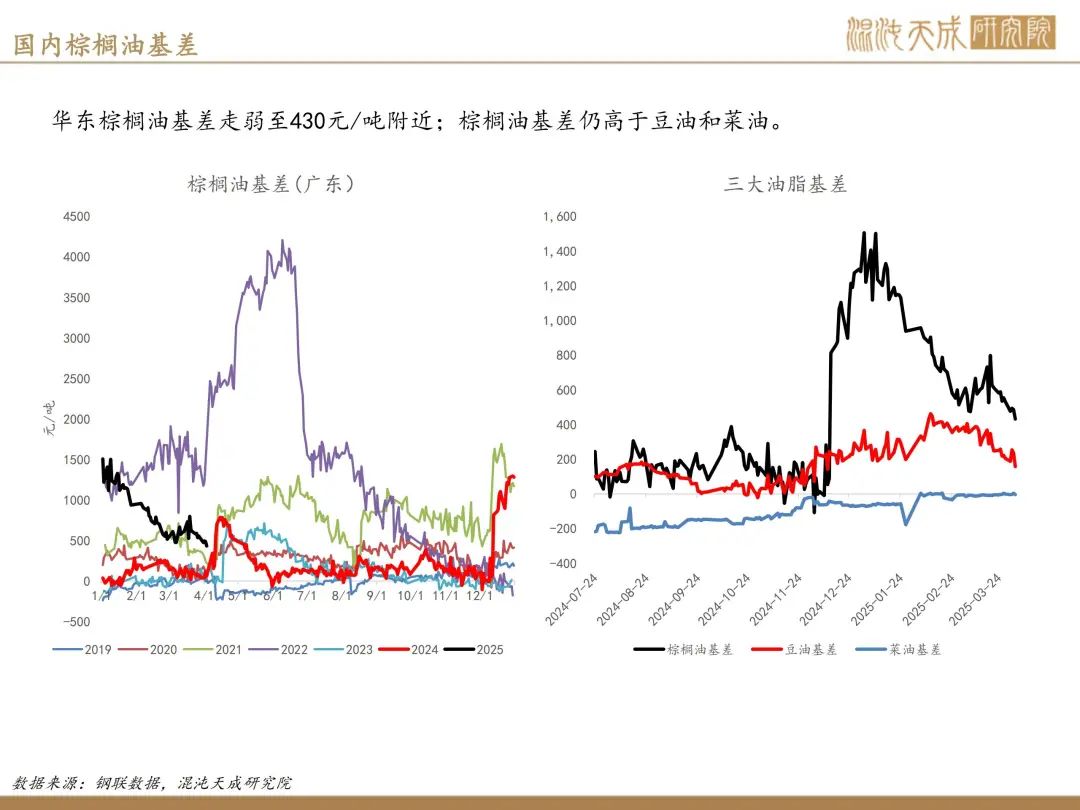
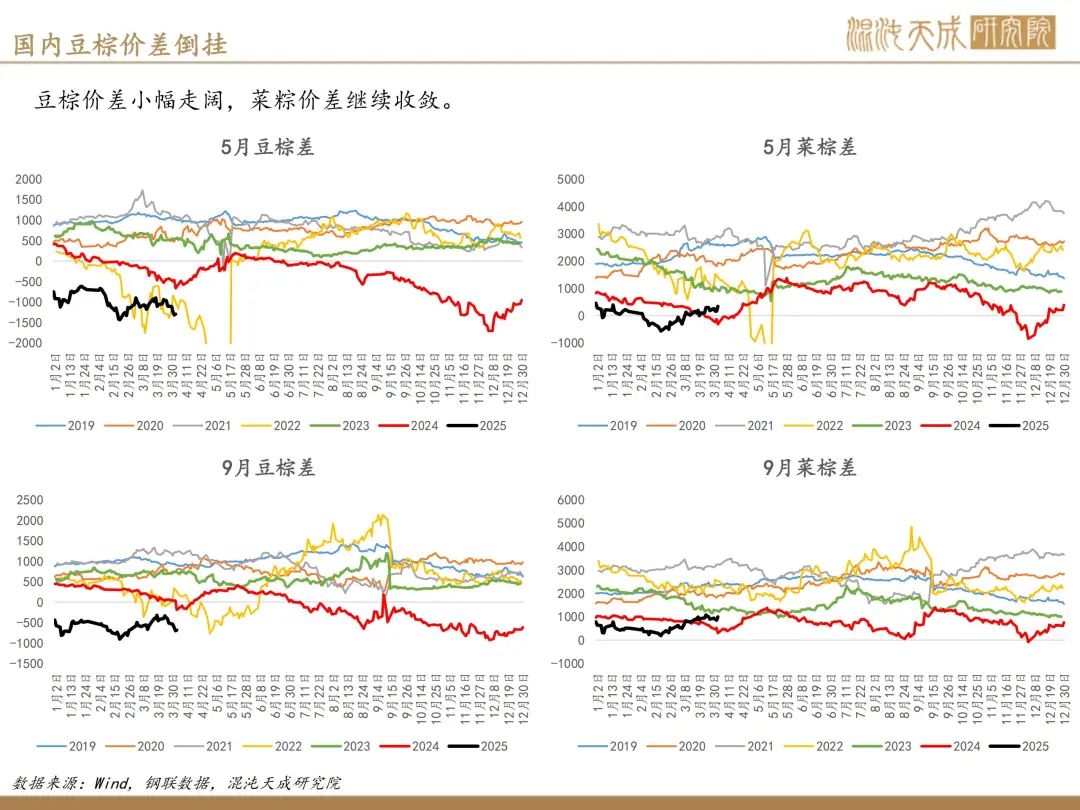
需求端:美国生柴政策反复不定,美国的石油和生物燃料联盟周二与美国环境保护署(EPA)将举行会议,可能会将生物柴油义务掺混量从25年的33.5亿加仑提高到55亿至57.5亿加仑,此前消息显示计划提高到47.5亿至55亿加仑,新的义务目标量抬升; 4月5日,特朗普团队提议关闭清洁能源办公室并削减约90亿美元补贴;棕榈油和豆油、菜油价差处于高位,食用需求受到明显抑制,4月阿根廷没有大减产的前提下,新季豆油上市预计对棕榈油需求产生冲击。
策略建议:
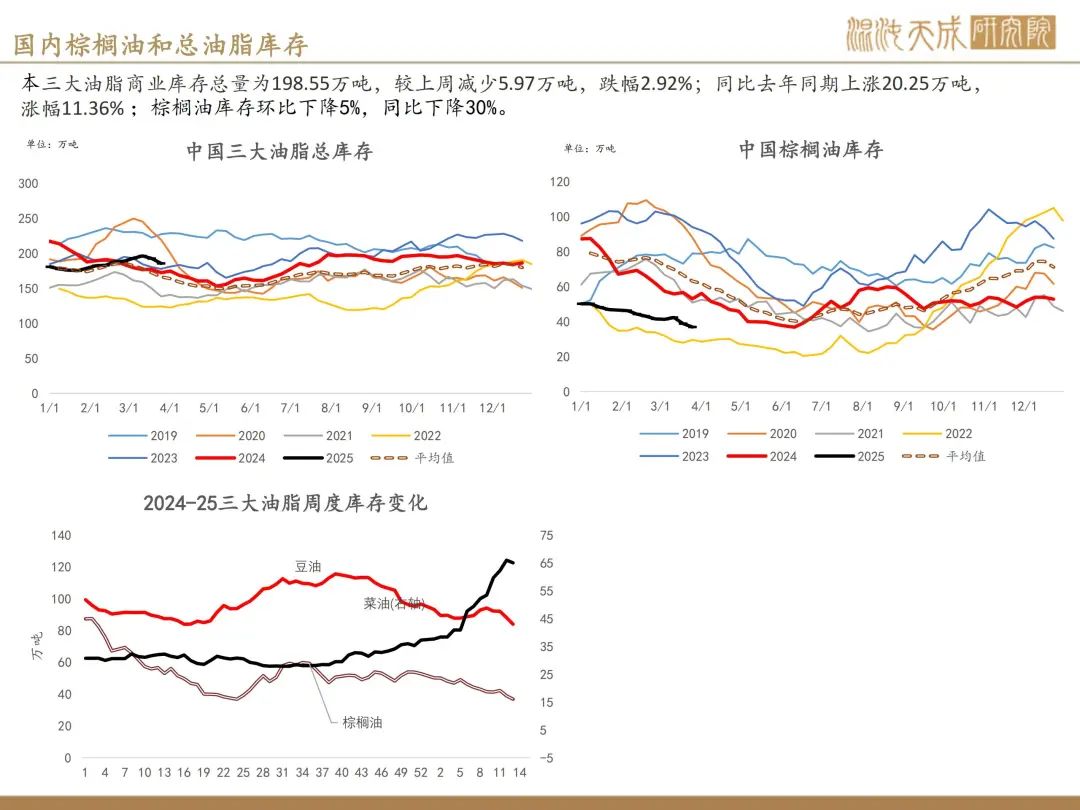
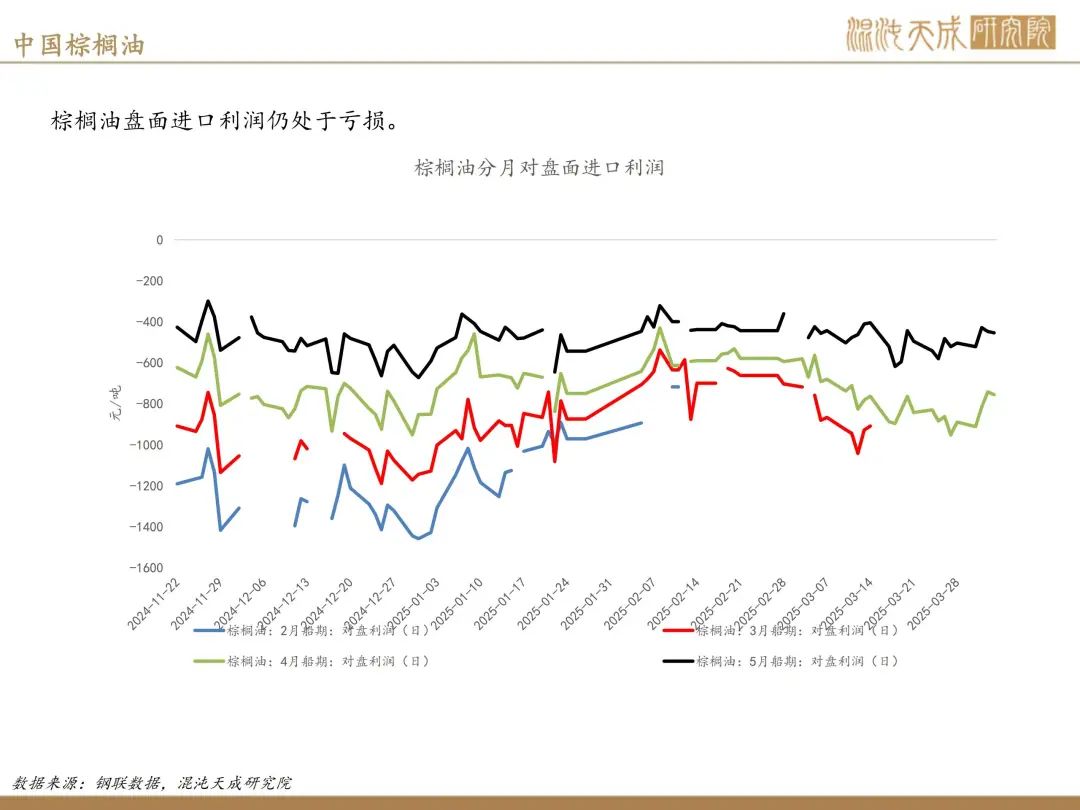
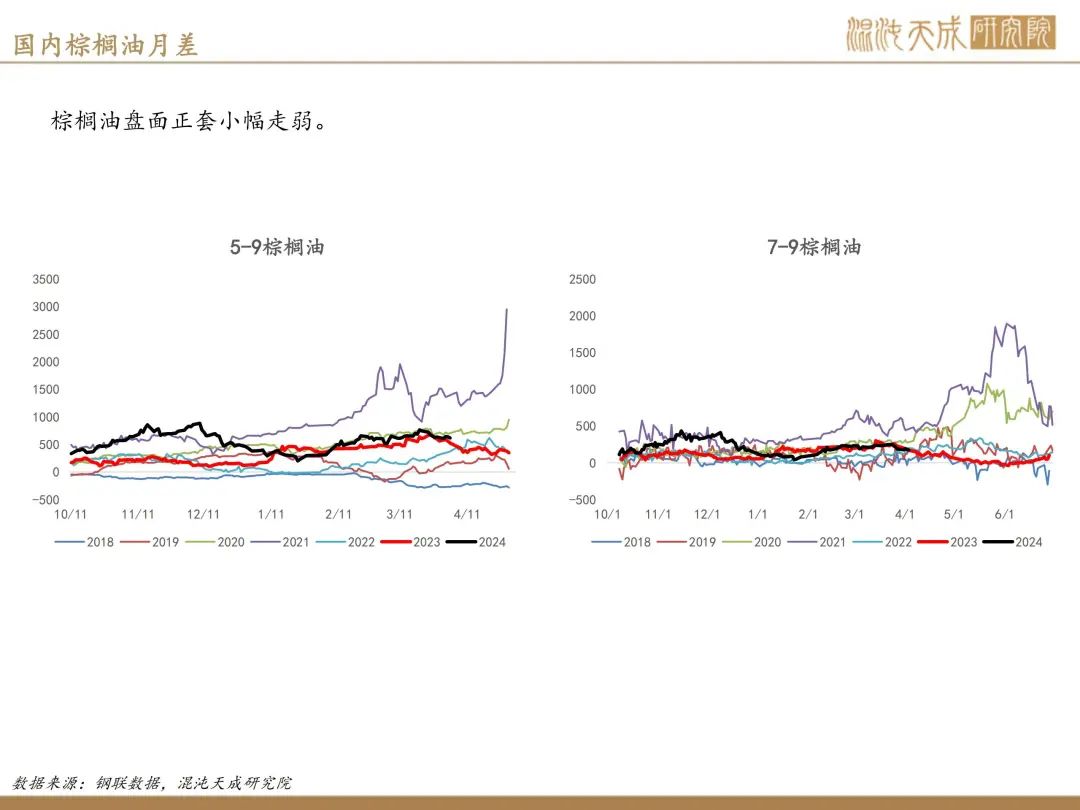
宏观全球衰退预期升温,原油大跌,美国生柴政策反复不定,但均处于预期阶段,离最终落地时间仍较久,宏观上利空;供应上进入季节性增产阶段,需求维持刚需为主,供需边际转弱,基本面也偏空,维持逢高空,关注生柴政策和宏观驱动。
风险提示:
市场消费明显弱于预期,利空
猜你喜欢
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
- 2026-10-23MSCI梁青:气候转型与适应能力较强的企业,财务回报率较同业高出18%-25%
- 2026-10-23金谷信托被罚150万元:违反金融统计相关规定
- 2026-10-23152家企,港股“上市申请失效”
网友评论