
中信证券:首予康耐特光学“买入”评级 XR业务带来新机遇
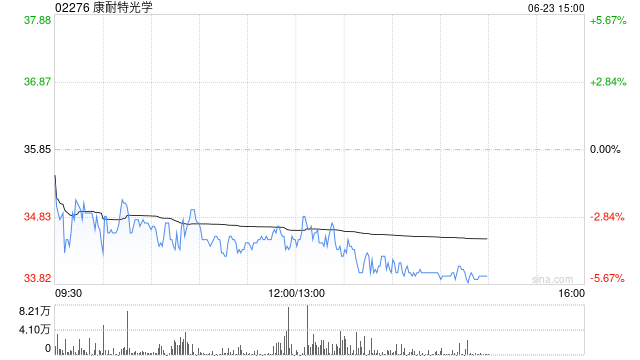
中信证券发布研报称,康耐特光学(02276)是全球树脂镜片制造龙头,充分受益于全球镜片行业需求稳定增长;同时,公司不断提高高折射率、功能性镜片占比来优化产品结构。公司目前已在产品和供应链维度形成自身深厚的竞争优势,并积极发力品牌构建。首次覆盖,给予“买入”评级。
此外,随着智能眼镜行业的快速发展,公司正凭借自身制造优势积极与北美科技厂商共同研发AR眼镜的一体化镜片,有望带来新的发展机遇,对原有业务形成技术背书并提升品牌力。该行预测公司2025-2027年归属母公司净利润为5.0/5.9/6.7亿元、同比+15.8%/+19.0%/+14.1%,对应EPS为1.03/1.23/1.40元;剔除股权激励费用影响,该行预测2025-2027年公司归属母公司净利润为5.4/6.4/7.4亿元、同比+26.8%/+17.4%/+16.8%。
猜你喜欢
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
网友评论