
中信期货镍半年报:菲律宾禁矿落空 电镍承压运行
报告要点
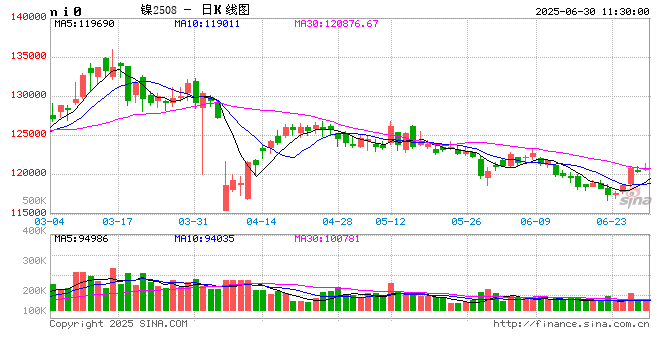
预计2025年下半年镍价总体呈现宽幅震荡态势,沪镍100000-140000元/吨之间,LME 镍 13000-17000 美元 / 吨之间运行。
摘要
供应方面:5 月国内镍生铁产量为 2.58 万镍吨,环比 +1%,同比 -5%。2025 年1-5 月国内镍铁累计产量 10.52 万镍吨,同比 -4%。.5 月印尼冰镍产量 1.06 万镍吨,环比 -8%,同比 -53%。2025 年 1-5 月冰镍产量 5.86 万镍吨,同比 -33%。5月印尼 MHP 产量 3.39 万镍吨,环比 +26%,同比 +34%。5 月全国硫酸镍产量为2.6 万金属吨,环比 +0.4%,同比 -21%。5 月全国精炼镍产量共计 3.54 万吨,环比 -3%,同比 +38%。
需求方面:5 月全国不锈钢产量 349 万吨,环比 -1%,同比 +7%;5 月全国 300系不锈钢产量 178 万吨,环比 -5%,同比 +2%;5 月印尼不锈钢产量 47 万吨,环比 +4%,同比 +21%。5 月国内三元前驱体产量 6.68 万吨,环比 -4%,同比+4%。5 月三元材料产量 64310 吨,环比 +4%,同比 +24%。
供需平衡方面:市场预期印尼镍矿配额在原有配额基上进一步增加,但实际增量仍需等待印尼官方披露。其次,印尼头部镍、不锈钢一体化企业削减不锈钢产量,以应对需求的疲软,供需整体将进一步承压运行。中长期而言,镍价将处于市场供需过剩与预期印尼政策干扰博弈的过程。预期政策干扰的弱化或将来自海外 LME 镍库存不断升高,我们认为 LME 镍库存后续如果继续升高,印尼预期干扰政策或将难以再起推升镍价的作用,之后镍价面临大幅下跌。
结论:预计 2025 年下半年镍价总体呈现宽幅震荡态势,沪镍 100000-140000 元/ 吨之间,LME 镍 13000-17000 美元 / 吨之间运行,反弹逢高空为主。
风险提示:宏观及地缘政治变动超预期;印尼政策风险;供应释放不及预期。
研究员:
李苏横 从业资格号:F03093505投资咨询号:Z0017197
郑非凡 从业资格号:F03088415投资咨询号:Z0016667
白 帅 从业资格号:F03093201投资咨询号:Z0020543
杨 飞 从业资格号:F03108013投资咨询号:Z0021455
王雨欣 从业资格号:F03108000投资咨询号:Z0021453
猜你喜欢
- 2026-10-25243家机构,“盯上”1家公司
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
网友评论